

તમારા બેંક ખાતામાંથી ક્યાં કપાઈ રહ્યા છે પૈસા? જાણો Hidden Charges
 છેલ્લું અપડેટ : 07 Oct 2026


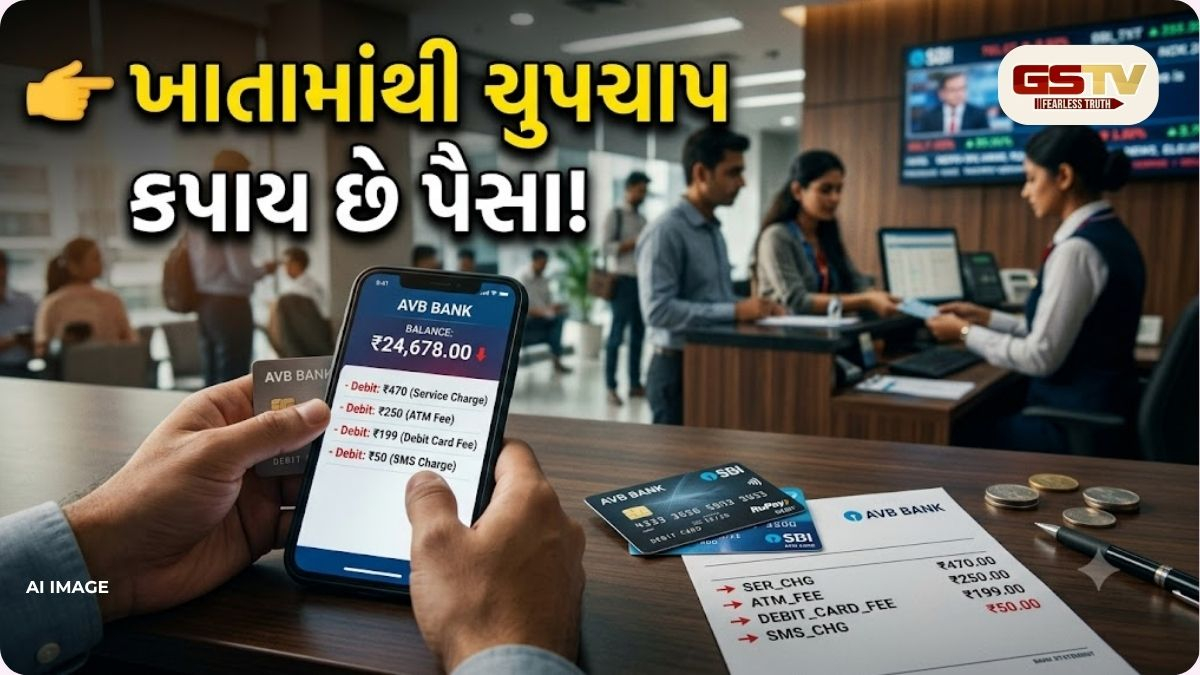
ઘણી વખત બેંક ખાતામાં રહેલી રકમ કોઈ મોટો ખર્ચ કર્યા વગર પણ ધીમે-ધીમે ઓછી થતી જોવા મળે છે. તેનું કારણ કેટલીક નાની-નાની બેંક ફી (Bank Charges) હોઈ શકે છે. આ કપાત સામાન્ય રીતે ગ્રાહકની જાણ બહાર થતી નથી, પરંતુ ખાતું ખોલતી વખતે સ્વીકારેલી શરતો (Terms & Conditions) અનુસાર બેંક દ્વારા લેવામાં આવે છે.
સેવિંગ્સ એકાઉન્ટ (Savings Account)નો ઉપયોગ પગાર જમા કરાવવા, બિલ ભરવા, ઓનલાઈન પેમેન્ટ અને રોજિંદા ખર્ચ માટે મોટા પ્રમાણમાં થાય છે. તેથી આવા ખાતા સાથે જોડાયેલા ચાર્જ વિશે જાણકારી રાખવી જરૂરી છે.
ખાતું ખોલતા પહેલા Bank Charges ચેક કરો
નવું બેંક ખાતું ખોલાવતી વખતે માત્ર બેંકનું નામ કે વ્યાજદર (Interest Rate) જોવો પૂરતું નથી. ખાતામાં મિનિમમ બેલેન્સ (Minimum Balance) રાખવું જરૂરી છે કે નહીં, ડેબિટ કાર્ડની ફી કેટલી છે, એટીએમ ટ્રાન્ઝેક્શન (ATM Transaction)ની મફત મર્યાદા કેટલી છે અને એસએમએસ એલર્ટ (SMS Alert) માટે કોઈ ચાર્જ લાગે છે કે નહીં, તેની માહિતી પહેલેથી મેળવી લેવી જોઈએ.
ખાતાની ચાર્જ સ્ટ્રક્ચર (Charge Structure) બેંકની વેબસાઇટ અથવા સંબંધિત નિયમો અને શરતોમાં જોઈ શકાય છે. આ માહિતી તપાસવાથી પાછળથી અચાનક કપાત થતી રકમથી બચી શકાય છે.
Minimum Balance ન જાળવવાથી લાગી શકે છે ફી
સામાન્ય સેવિંગ્સ એકાઉન્ટમાં બેંક દ્વારા મિનિમમ એવરેજ બેલેન્સ (MAB - Minimum Average Balance) જાળવવાની શરત હોઈ શકે છે. જો ગ્રાહક જરૂરી સરેરાશ બેલેન્સ જાળવી ન શકે તો બેંકની નીતિ મુજબ ચાર્જ લાગી શકે છે.
જે લોકોને મિનિમમ બેલેન્સ જાળવવામાં મુશ્કેલી પડતી હોય તેમના માટે બેઝિક સેવિંગ્સ બેંક ડિપોઝિટ એકાઉન્ટ (BSBDA - Basic Savings Bank Deposit Account) એક વિકલ્પ બની શકે છે. આવા ખાતામાં નિર્ધારિત મૂળભૂત બેંકિંગ સુવિધાઓ માટે મિનિમમ બેલેન્સની શરત હોતી નથી.
ATM Transaction પર પણ ધ્યાન આપો
એટીએમ (ATM)માંથી પૈસા ઉપાડવા અથવા અન્ય ટ્રાન્ઝેક્શન કરવા માટે બેંક દ્વારા ચોક્કસ સંખ્યામાં મફત ટ્રાન્ઝેક્શનની મર્યાદા આપવામાં આવતી હોય છે. આ મર્યાદા પૂરી થયા પછી વધારાના ટ્રાન્ઝેક્શન પર ચાર્જ લાગી શકે છે.
મફત ટ્રાન્ઝેક્શનની સંખ્યા અને ત્યારબાદ લાગતો ચાર્જ બેંક તથા ખાતાના પ્રકાર પ્રમાણે અલગ હોઈ શકે છે. તેથી વારંવાર એટીએમનો ઉપયોગ કરતા ગ્રાહકોએ પોતાના ખાતાની મફત મર્યાદા જાણવી જોઈએ.
Debit Cardની Annual Fee પણ કપાઈ શકે
ડેબિટ કાર્ડ (Debit Card) પર વાર્ષિક ફી (Annual Fee) લાગતી હોય છે. આ ફી કાર્ડના પ્રકાર અને બેંકની શરતો પ્રમાણે અલગ હોઈ શકે છે.
જો કોઈ ગ્રાહક પાસે એકથી વધુ ડેબિટ કાર્ડ હોય અથવા કોઈ કાર્ડનો ઉપયોગ જ ન થતો હોય, તો તેના પર લાગતી વાર્ષિક ફી અંગે બેંક સાથે તપાસ કરવી જોઈએ. જરૂર ન હોય તેવું કાર્ડ બંધ કરાવીને આ ખર્ચ બચાવી શકાય છે.
SMS Alert અને અન્ય નાના ચાર્જ પણ તપાસો
બેંક ખાતામાં ટ્રાન્ઝેક્શનની જાણકારી આપવા માટે SMS Alert અથવા અન્ય નોટિફિકેશન સર્વિસ સાથે સંબંધિત ચાર્જ લાગી શકે છે. રકમ નાની હોવાથી ગ્રાહકનું ઘણીવાર તેના પર ધ્યાન જતું નથી.
આ ઉપરાંત કેટલીક સેવાઓ માટે સર્વિસ ચાર્જ (Service Charge) અથવા અન્ય ફી લાગતી હોઈ શકે છે. તેથી બેંક સ્ટેટમેન્ટ (Bank Statement) નિયમિત રીતે તપાસવું મહત્વપૂર્ણ છે. સ્ટેટમેન્ટમાં દેખાતી દરેક કપાતને ઓળખવાથી અનાવશ્યક ખર્ચ ઘટાડવામાં મદદ મળે છે.
વધારે Bank Accounts રાખવા પણ પડી શકે ભારે
એકથી વધુ બેંક ખાતા રાખવાથી અલગ-અલગ હેતુ માટે નાણાંનું આયોજન કરી શકાય છે. ઉદાહરણ તરીકે, એક ખાતાનો ઉપયોગ પગાર અને રોજિંદા ખર્ચ માટે અને બીજા ખાતાનો ઉપયોગ બચત અથવા ઈમરજન્સી ફંડ (Emergency Fund) માટે કરી શકાય છે.
પરંતુ જરૂર કરતાં વધારે ખાતા રાખવાથી દરેક ખાતાની મિનિમમ બેલેન્સની શરત, ડેબિટ કાર્ડ ફી અને અન્ય ચાર્જ પર નજર રાખવી મુશ્કેલ બની શકે છે. લાંબા સમયથી ઉપયોગમાં ન હોય તેવા ખાતા હોય તો તેની જરૂરિયાત અને સંબંધિત ચાર્જની સમીક્ષા કરવી યોગ્ય છે.
Bank Statement નિયમિત ચેક કરો
બેંક ખાતામાંથી પૈસા ક્યાં અને શા માટે કપાયા છે તેની માહિતી મેળવવા માટે નિયમિત રીતે બેંક સ્ટેટમેન્ટ તપાસવું સૌથી સરળ ઉપાય છે. ખાસ કરીને નાની રકમની વારંવાર થતી કપાત પર ધ્યાન આપવું જોઈએ.
કોઈ ચાર્જ સમજાતો ન હોય તો બેંકની કસ્ટમર કેર (Customer Care) અથવા બ્રાન્ચનો સંપર્ક કરીને તેની વિગતો પૂછવી જોઈએ. ખાતાની શરતો અને ચાર્જની સંપૂર્ણ માહિતી રાખવાથી બિનજરૂરી બેંકિંગ ખર્ચને નિયંત્રિત કરી શકાય છે.


