RBIએ FRB 2034 બોન્ડનો વ્યાજ દર વધારી 7.26% કર્યો; આગામી છ મહિના બોન્ડધારકોને મળશે વધુ વ્યાજ

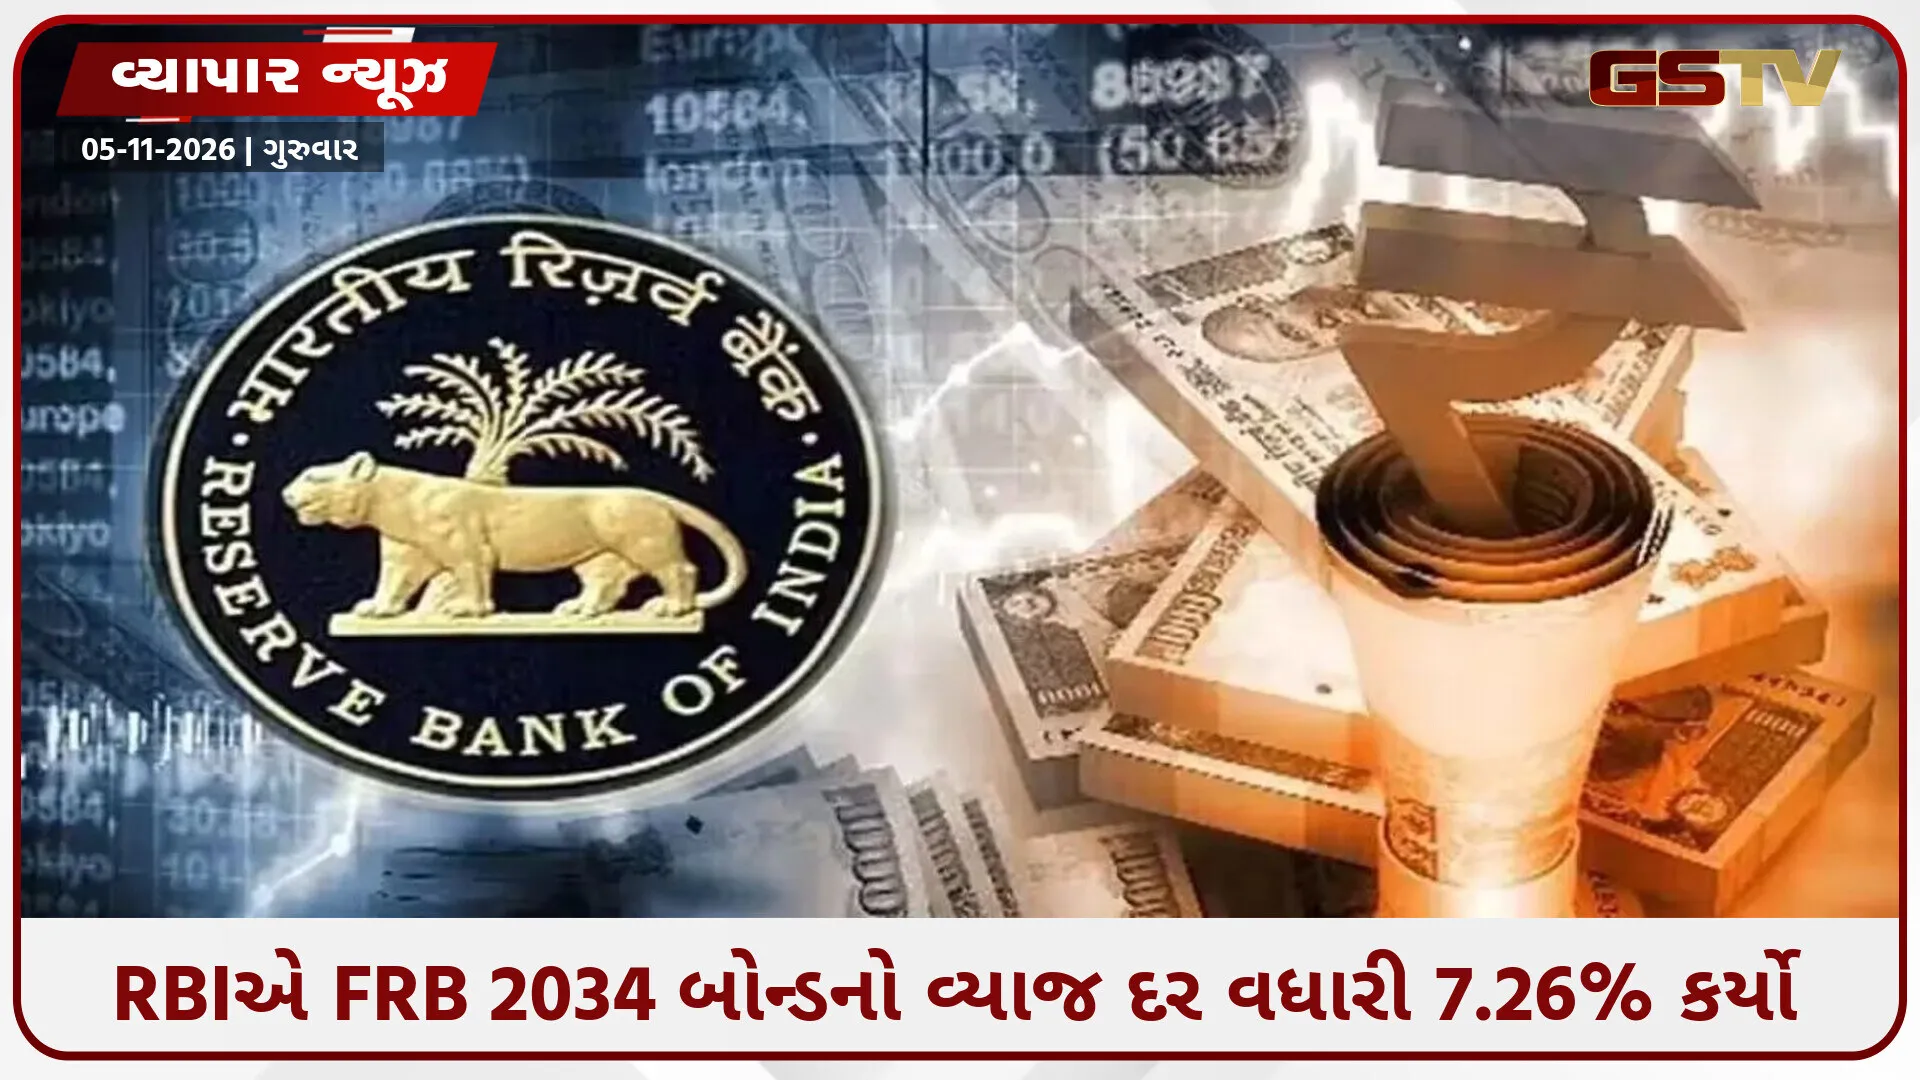
રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) દ્વારા ભારત સરકારના ફ્લોટિંગ રેટ બોન્ડ 2034 (FRB 2034) પરના વાર્ષિક કૂપન દરમાં 81 બેસિસ પોઈન્ટ્સનો વધારો કરવામાં આવ્યો છે. વ્યાજ દર 6.45% થી વધારીને 7.26% કરાતાં, આગામી છ મહિના દરમિયાન હાલના બોન્ડધારકોને તેમના રોકાણ પર નોંધપાત્ર વધારાનું વ્યાજ મળશે.
29 ઓક્ટોબર, 2026 ના રોજ જારી કરાયેલા આરબીઆઈના નોટિફિકેશન મુજબ, સુધારેલો દર 30 ઓક્ટોબર, 2026 થી 29 એપ્રિલ, 2027 સુધી લાગુ રહેશે. આ 81 બેસિસ પોઈન્ટ્સનો વધારો આ સમયગાળા દરમિયાન હાલના બોન્ડધારકો માટે વ્યાજની આવકમાં વધારો કરશે.
ફિક્સ્ડ-રેટ સરકારી સિક્યોરિટીઝથી વિપરીત, FRB 2034 ફ્લોટિંગ કૂપન ઓફર કરે છે, જે ટૂંકા ગાળાના વ્યાજ દરોની વધ-ઘટના આધારે દર છ મહિને ફરીથી નક્કી કરવામાં આવે છે.
રોકાણકારોને કેટલું વધારાનું વ્યાજ મળશે?


સુધારેલા કૂપન દરને કારણે ફેસ વેલ્યુ પર બોન્ડ ધરાવતા રોકાણકારો માટે છ મહિનાની વ્યાજની ચુકવણીમાં વધારો થશે.
રૂ. 1 લાખના રોકાણ પર, અંદાજિત અર્ધવાર્ષિક વ્યાજ રૂ. 3,225 થી વધીને રૂ. 3,630 થશે, જેનાથી કર કપાત (ટેક્સ) પહેલાં રૂ. 405 નો વધારાનો નફો મળશે.

મોટા રોકાણો માટે, આ વધારો પ્રમાણસર વધુ રહેશે:
રૂ. 1 લાખ: રૂ. 405 વધારાનું વ્યાજ
રૂ. 5 લાખ: રૂ. 2,025 વધારાનું વ્યાજ
રૂ. 10 લાખ: રૂ. 4,050 વધારાનું વ્યાજ
આ ગણતરી એ ધારણા પર આધારિત છે કે રોકાણકારે સમગ્ર વ્યાજ સમયગાળા દરમિયાન સંપૂર્ણ ફેસ વેલ્યુ જાળવી રાખી છે. વાસ્તવિક વળતર ખરીદ કિંમત અને રોકાણના સમયગાળાના આધારે બદલાઈ શકે છે.
વ્યાજની આવક રોકાણકારના લાગુ પડતા ઇન્કમ ટેક્સ સ્લેબ મુજબ કરપાત્ર છે.
FRB 2034 નો કૂપન દર કેવી રીતે નક્કી થાય છે?
આરબીઆઈ બોન્ડના વ્યાજ દરની ગણતરી 182-દિવસીય ટ્રેઝરી બિલ્સની છેલ્લી ત્રણ હરાજીના સરેરાશ વેઇટેડ એવરેજ યીલ્ડ (WAY) વત્તા 0.98 ટકાના ફિક્સ્ડ સ્પ્રેડનો ઉપયોગ કરીને કરે છે.
આ ફોર્મ્યુલાના આધારે વર્તમાન સમયગાળા માટે વાર્ષિક 7.26% કૂપન દર નક્કી થયો છે, જે 30 એપ્રિલથી 29 ઓક્ટોબર, 2026 દરમિયાન લાગુ 6.45% હતો.
જ્યારે ટ્રેઝરી બિલ યીલ્ડ વધે છે, ત્યારે આગામી રિસેટ વખતે બોન્ડનો કૂપન દર વધી શકે છે. તેનાથી વિપરીત, યીલ્ડમાં ઘટાડો ભવિષ્યની વ્યાજની ચુકવણી ઘટાડી શકે છે.
શું રોકાણકારોએ FRB 2034 માં રોકાણ કરવું જોઈએ?
FRB 2034 ને સાર્વભૌમ (સરકારી) સમર્થન મળેલું છે, એટલે કે મુદ્દલ અને વ્યાજ ચૂકવવાની જવાબદારી ભારત સરકારની છે. જોકે, રોકાણ કરતા પહેલા રોકાણકારોએ કેટલાક પરિબળોનું મૂલ્યાંકન કરવું જોઈએ.
ફ્લોટિંગ રિટર્ન: 7.26% નો કૂપન દર માત્ર 29 એપ્રિલ, 2027 સુધી જ લાગુ છે. ભવિષ્યમાં તેમાં ફેરફાર થવાથી વ્યાજની આવક વધી કે ઘટી પણ શકે છે.
કરવેરા (ટેક્સેશન): વ્યાજ લાગુ સ્લેબ દરો મુજબ કરપાત્ર છે, જે ખાસ કરીને ઊંચા ટેક્સ બ્રેકેટમાં આવતા રોકાણકારો માટે ચોખ્ખું વળતર ઘટાડે છે.
તરલતા (લિક્વિડિટી): રોકાણકારો આરબીઆઈ રિટેલ ડાયરેક્ટ (RBI Retail Direct) અને સેકન્ડરી માર્કેટ દ્વારા સરકારી સિક્યોરિટીઝ ખરીદી શકે છે. જોકે, બજારના ભાવમાં વધ-ઘટ થતી રહે છે, અને મેચ્યોરિટી પહેલાં વેચવાથી કેપિટલ ગેઇન અથવા નુકસાન થઈ શકે છે.
રોકાણનો સમયગાળો: રોકાણકારોએ નવું રોકાણ કરતા પહેલાં પ્રવર્તમાન માર્કેટ યીલ્ડની સરખામણી બેંક ફિક્સ્ડ ડિપોઝિટ (FD) અને અન્ય સરકારી સિક્યોરિટીઝ સાથે કરવી જોઈએ.
હાલના બોન્ડધારકો માટે આ તાજેતરનો સુધારો તાત્કાલિક આવક વધારનારો સાબિત થશે. જોકે, નવી ખરીદીનો વિચાર કરતા રોકાણકારોએ માત્ર જાહેર કરાયેલા કૂપન દર પર નિર્ભર રહેવાને બદલે બોન્ડની બજાર કિંમત, ભવિષ્યના વ્યાજ દરોની હિલચાલ અને ટેક્સ પછીના વાસ્તવિક વળતરનું મૂલ્યાંકન કરવું જોઈએ.