IDBI બાદ હવે વધુ 4 સરકારી બેંકોમાં હિસ્સો વેચશે સરકાર? જાણો શું છે પ્લાન અને ગ્રાહકો પર શું થશે અસર
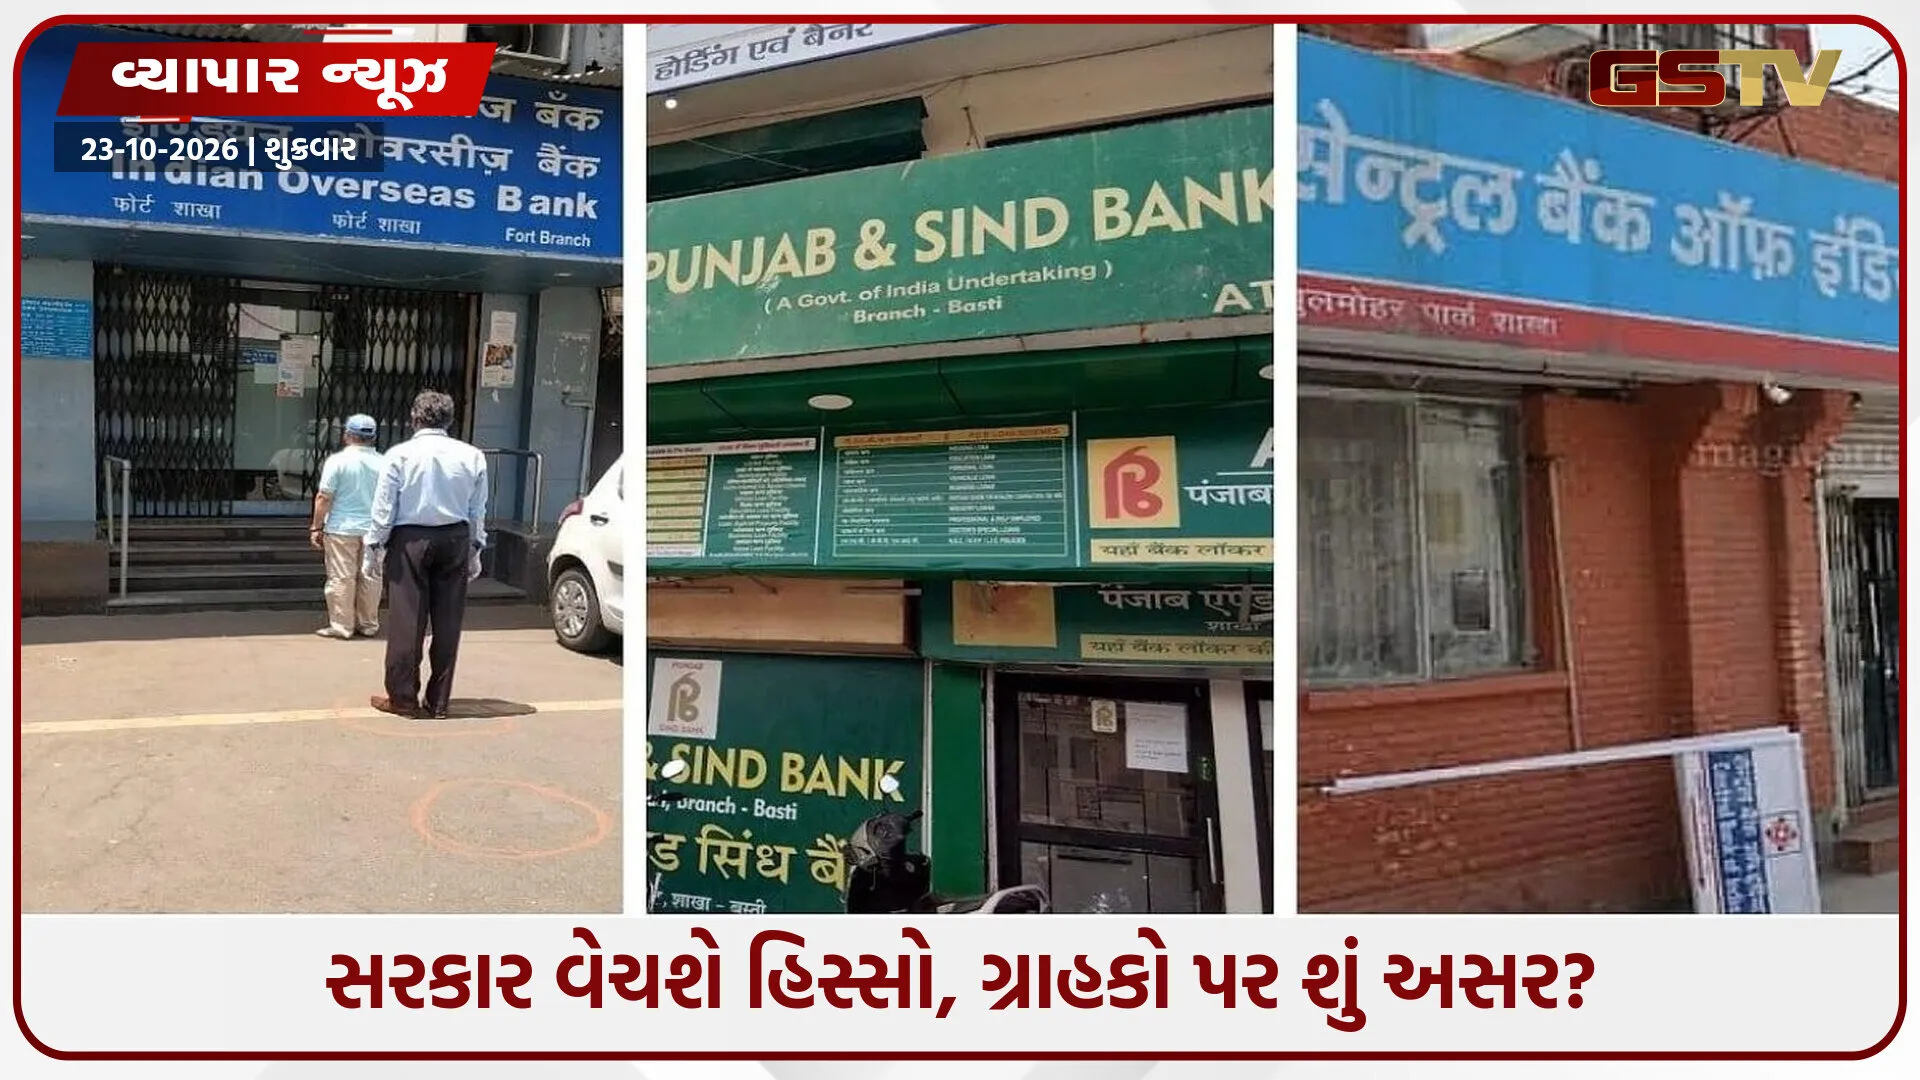
કેન્દ્ર સરકાર (Central Government) દેશની ચાર સરકારી બેંકોમાં પોતાની હિસ્સેદારી ઘટાડવાની તૈયારી કરી રહી છે. આ બેંકોમાં સેન્ટ્રલ બેંક ઑફ ઇન્ડિયા (Central Bank of India), યુકો બેંક (UCO Bank), પંજાબ એન્ડ સિંધ બેંક (Punjab & Sind Bank) અને ઇન્ડિયન ઓવરસીઝ બેંક (Indian Overseas Bank)નો સમાવેશ થાય છે. સરકાર આગામી એક વર્ષ દરમિયાન આ બેંકોમાં પોતાની હિસ્સેદારી ઘટાડીને 75 ટકા સુધી લાવવાની યોજના પર કામ કરી રહી હોવાનું અહેવાલમાં જણાવાયું છે.
આ નિર્ણયથી બેંકોના શેરબજાર (Stock Market)માં વધુ શેર ઉપલબ્ધ થશે અને ખાનગી રોકાણકારોની ભાગીદારી વધી શકે છે. બીજી તરફ, આ પગલાને ભવિષ્યમાં સરકારી બેંકોના વિલીનીકરણ (Merger), એકીકરણ (Consolidation) અને સંભવિત ખાનગીકરણ (Privatisation)ની ચર્ચા સાથે પણ જોડવામાં આવી રહ્યું છે. જોકે, હાલમાં હિસ્સેદારી ઘટાડવાની પ્રક્રિયાને સીધો ખાનગીકરણનો નિર્ણય માનવો યોગ્ય નથી.
કઈ ચાર સરકારી બેંકોમાં સરકાર હિસ્સો ઘટાડશે?
સરકાર જે ચાર બેંકોમાં પોતાની હિસ્સેદારી ઘટાડવાની યોજના બનાવી રહી છે, તેનાં નામ નીચે મુજબ છે:
-
સેન્ટ્રલ બેંક ઑફ ઇન્ડિયા (Central Bank of India)
-
યુકો બેંક (UCO Bank)
-
પંજાબ એન્ડ સિંધ બેંક (Punjab & Sind Bank)
-
ઇન્ડિયન ઓવરસીઝ બેંક (Indian Overseas Bank)
આ બેંકોમાં હાલમાં સરકારની બહુમતી હિસ્સેદારી છે. તેને ઘટાડીને 75 ટકા સુધી લાવવાની યોજના પાછળ સિક્યોરિટીઝ એન્ડ એક્સચેન્જ બોર્ડ ઑફ ઇન્ડિયા (SEBI)ના લઘુત્તમ જાહેર શેરહોલ્ડિંગ (Minimum Public Shareholding)ના નિયમનું પાલન કરવાનો હેતુ હોવાનું અહેવાલમાં જણાવાયું છે.


ઓફર ફોર સેલ (OFS) દ્વારા વેચાશે શેર
સરકાર આગામી એક વર્ષ દરમિયાન ઓફર ફોર સેલ (Offer for Sale – OFS) મારફતે આ બેંકોના શેર બજારમાં વેચવાની યોજના બનાવી રહી છે. OFS એવી પ્રક્રિયા છે, જેમાં કંપનીના મોટા શેરધારકો પોતાના શેર સ્ટોક એક્સચેન્જ મારફતે રોકાણકારોને વેચી શકે છે.
આ પ્રક્રિયા હેઠળ સરકાર પોતાની હિસ્સેદારીનો એક ભાગ વેચશે, જ્યારે બેંકોમાં તેનો બહુમતી હિસ્સો જળવાઈ રહેવાની શક્યતા છે. હિસ્સેદારી 75 ટકા સુધી ઘટાડવાનો અર્થ એ નથી કે બેંકોનું નિયંત્રણ તરત જ ખાનગી ક્ષેત્રને સોંપી દેવામાં આવશે.
સરકાર હિસ્સેદારી કેમ ઘટાડવા માગે છે?
સરકારના આ પગલાં પાછળનું એક મુખ્ય કારણ જાહેર શેરહોલ્ડિંગ વધારવાનું છે. જ્યારે શેરબજારમાં કોઈ બેંકના વધુ શેર ઉપલબ્ધ થાય છે, ત્યારે નાના અને મોટા રોકાણકારો માટે તેમાં રોકાણ કરવાની તક વધી શકે છે.
જાહેર શેરહોલ્ડિંગ (Public Shareholding) વધવાથી શેરમાં ખરીદી-વેચાણની પ્રવૃત્તિ અને લિક્વિડિટી (Liquidity)માં સુધારો થઈ શકે છે. વધુ રોકાણકારોની ભાગીદારીથી બજારમાં શેરના ભાવ નક્કી થવાની પ્રક્રિયા પણ વધુ વ્યાપક બની શકે છે.
અહેવાલ મુજબ, સરકાર સરકારી બેંકોને વધુ સક્ષમ બનાવવા અને તેમની સ્પર્ધાત્મકતા વધારવા માટે પણ વિવિધ વિકલ્પો પર વિચાર કરી રહી છે.
શું સરકારી બેંકોનું ખાનગીકરણ થશે?
ચાર બેંકોમાં હિસ્સેદારી ઘટાડવાની યોજના અને બેંકોનું ખાનગીકરણ—આ બંને અલગ બાબતો છે. હાલના તબક્કે સરકારનો હેતુ શેરબજારમાં જાહેર હિસ્સો વધારવાનો હોવાનું જણાવાયું છે. આ નિર્ણયના આધારે ચારેય બેંકોનું ખાનગીકરણ નક્કી થઈ ગયું છે એવું કહી શકાય નહીં.
અહેવાલમાં એવી પણ ચર્ચા છે કે ભવિષ્યમાં બે સરકારી બેંકોના ખાનગીકરણની શક્યતા તપાસવામાં આવી શકે છે. અગાઉ નીતિ આયોગ (NITI Aayog) દ્વારા સેન્ટ્રલ બેંક ઑફ ઇન્ડિયા અને ઇન્ડિયન ઓવરસીઝ બેંકનાં નામ ખાનગીકરણ માટે વિચારણા હેઠળ હોવાના અહેવાલો આવ્યા હતા.
પરંતુ ખાનગીકરણની પ્રક્રિયા આગળ વધારવા માટે કાયદાકીય ફેરફારોની જરૂર પડી શકે છે. તેમાં બેંકિંગ કાયદા (Banking Laws)માં સુધારા જેવા મુદ્દાઓ સામેલ થઈ શકે છે. હાલ આ બાબતને સંભવિત યોજના તરીકે જ જોવી જોઈએ.
સરકારનો હેતુ મોટા અને મજબૂત બેંકો ઊભા કરવાનો?
ભારતની સરકારી બેંકોને વધુ મજબૂત બનાવવા માટે વિલીનીકરણ (Merger) અને એકીકરણ (Consolidation) પર પણ ધ્યાન આપવામાં આવી રહ્યું હોવાનું અહેવાલમાં જણાવાયું છે. સરકારનો વ્યાપક હેતુ એવા મોટા બેંકો વિકસાવવાનો છે, જે આંતરરાષ્ટ્રીય સ્તરે સ્પર્ધા કરી શકે.
વિશ્વની સૌથી મોટી બેંકોની યાદીમાં ચીનની અનેક બેંકોનો સમાવેશ થાય છે. ભારતની બેંકોનું કદ, મૂડી, વ્યવસાય અને આંતરરાષ્ટ્રીય પહોંચ વધારવા માટે વિલીનીકરણ જેવા વિકલ્પો પર વિચાર થઈ શકે છે. જોકે, ચારેય બેંકોના ભવિષ્ય અંગે કોઈ ચોક્કસ વિલીનીકરણ કે ખાનગીકરણનો અંતિમ નિર્ણય આ અહેવાલમાં દર્શાવવામાં આવ્યો નથી.
IDBI બેંકની ડીલ બાદ ચર્ચા તેજ
IDBI બેંક (IDBI Bank)માં સરકાર અને અન્ય હિસ્સેદારોના શેર વેચાણ સંબંધિત પ્રક્રિયા બાદ સરકારી બેંકોની હિસ્સેદારી અને ખાનગીકરણ અંગે ચર્ચા વધુ તેજ બની છે.
અહેવાલ અનુસાર, IDBI બેંકમાં આશરે 60.72 ટકા હિસ્સેદારી ખરીદવા માટે કેનેડિયન ઉદ્યોગપતિ પ્રેમ વત્સ સાથે જોડાયેલી સંસ્થા દ્વારા લગભગ ₹52,878 કરોડની ડીલનો ઉલ્લેખ કરવામાં આવ્યો છે. આ ઘટનાને સરકારી બેંકિંગ ક્ષેત્રમાં સંભવિત ફેરફારોના સંદર્ભમાં જોવામાં આવી રહી છે.
જોકે, IDBI બેંકનો મામલો અને અન્ય ચાર સરકારી બેંકોમાં હિસ્સેદારી ઘટાડવાની યોજના અલગ પ્રક્રિયાઓ છે. બંનેને એક જ પ્રકારના અંતિમ નિર્ણય તરીકે જોવું યોગ્ય નથી.
બેંકોના ગ્રાહકો પર શું અસર થશે?
સરકાર પોતાની હિસ્સેદારી ઘટાડે તો સામાન્ય ગ્રાહકોને તરત જ કોઈ મોટો ફેરફાર અનુભવાશે જ એવું નથી. બેંકના શેરનું વેચાણ મુખ્યત્વે માલિકી અને રોકાણકારોની ભાગીદારી સાથે સંબંધિત બાબત છે. ગ્રાહકોની રોજિંદી બેંકિંગ સેવાઓ પર તેની સીધી અસર થશે કે નહીં, તે બેંકના આગળના નિર્ણયો અને નિયમનકારી જોગવાઈઓ પર આધાર રાખશે.
ગ્રાહકો માટે સંભવિત અસરો આ પ્રમાણે હોઈ શકે છે:
-
બેંકિંગ સેવાઓ: માત્ર શેર વેચવાથી બચત ખાતું, ફિક્સ્ડ ડિપોઝિટ (FD), લોન કે અન્ય સેવાઓની શરતો આપમેળે બદલાતી નથી.
-
સ્પર્ધામાં વધારો: વધુ રોકાણકારોની ભાગીદારી અને બેંકોની કાર્યક્ષમતામાં સુધારા માટેના પગલાંથી લાંબા ગાળે સેવાઓમાં સુધારો થવાની શક્યતા રહે છે.
-
ખાનગીકરણ અંગે સ્પષ્ટતા: જો ભવિષ્યમાં કોઈ બેંકના ખાનગીકરણનો નિર્ણય લેવાય, તો તેના માટે અલગ પ્રક્રિયા અને નિયમનકારી મંજૂરીઓ જરૂરી બની શકે છે.
-
ગ્રાહકોની સુરક્ષા: બેંકો પર લાગુ પડતા નિયમો અને દેખરેખમાં કોઈ ફેરફાર થાય તો તેની વિગતો સત્તાવાર જાહેરાતો દ્વારા જાણી શકાશે.
રોકાણકારો માટે શું બદલાઈ શકે?
આ ચાર બેંકોમાં જાહેર શેરહોલ્ડિંગ વધે તો શેરબજારમાં શેરની ઉપલબ્ધતા અને લિક્વિડિટી વધી શકે છે. રોકાણકારો માટે ખરીદી-વેચાણની તકોમાં વધારો થઈ શકે છે. જોકે, શેરના ભાવ વધશે કે ઘટશે તેની ખાતરી આપી શકાય નહીં.
બેંકોની નાણાકીય સ્થિતિ, નફાકારકતા, લોનની ગુણવત્તા, બેડ લોન (Bad Loans), મૂડીની જરૂરિયાત અને બજારની સ્થિતિ જેવા પરિબળો શેરના ભાવને અસર કરે છે. તેથી માત્ર સરકાર હિસ્સો વેચી રહી છે એટલા આધારે રોકાણનો નિર્ણય લેવો યોગ્ય નથી.
હવે આગળ શું થશે?
હાલની યોજના મુજબ સરકાર ચાર સરકારી બેંકોમાં પોતાની હિસ્સેદારી 75 ટકા સુધી ઘટાડવા માટે OFSનો વિકલ્પ અપનાવી શકે છે. આ પ્રક્રિયા SEBIના લઘુત્તમ જાહેર શેરહોલ્ડિંગના નિયમ સાથે સંબંધિત છે. બીજી તરફ, સરકારી બેંકોના વિલીનીકરણ અને સંભવિત ખાનગીકરણ અંગેની ચર્ચા અલગ સ્તરે ચાલી રહી હોવાનું અહેવાલમાં જણાવાયું છે.
આગળની સ્થિતિ સરકારની સત્તાવાર જાહેરાતો, શેર વેચાણની સમયમર્યાદા અને સંબંધિત નિયમનકારી મંજૂરીઓ પર નિર્ભર રહેશે. હાલ ગ્રાહકો માટે સૌથી મહત્ત્વની બાબત એ છે કે હિસ્સેદારી વેચવાની યોજના અને બેંકના ખાનગીકરણને એક સમાન ન માનવું.