

Repo Rate વધ્યો, હવે 20, 30 અને 50 લાખની Home Loan પર કેટલી વધશે EMI?
 છેલ્લું અપડેટ : 07 Oct 2026


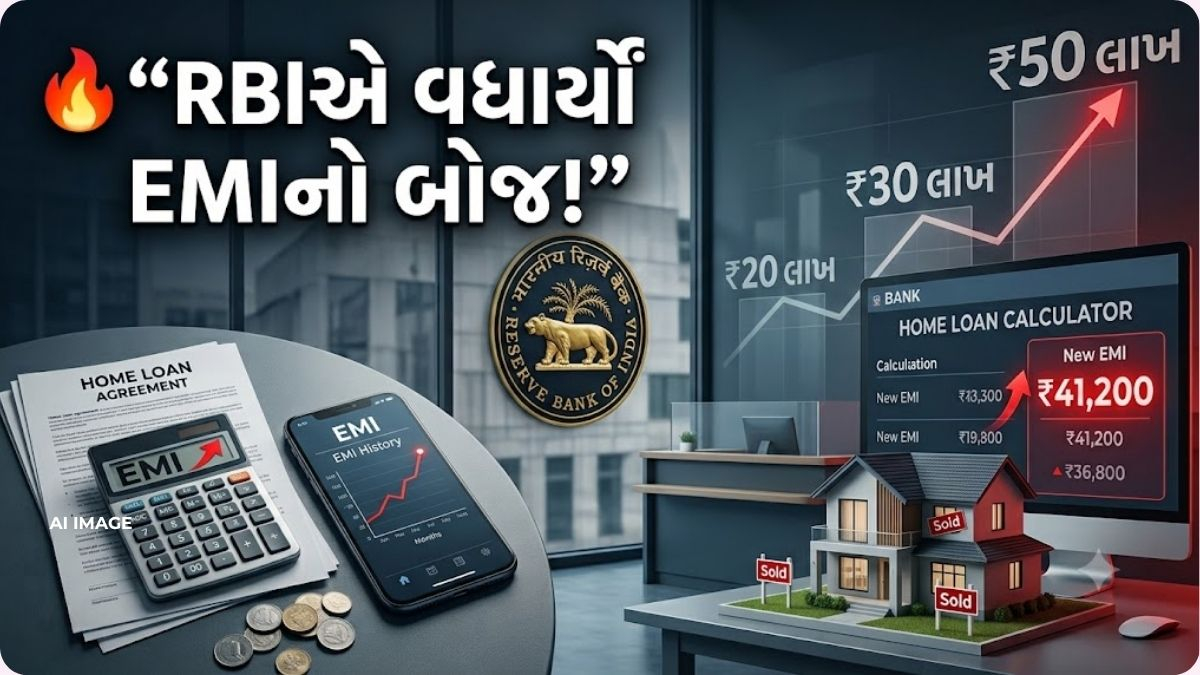
તહેવારોની સિઝન શરૂ થવાની વચ્ચે ભારતીય રિઝર્વ બેંક (RBI)એ લોન લેનારાઓને મોટો ઝટકો આપ્યો છે. RBIએ લગભગ ચાર વર્ષ બાદ Repo Rateમાં 25 બેસિસ પોઈન્ટનો વધારો કર્યો છે. આ વધારા બાદ Repo Rate 5.25 ટકાથી વધીને 5.50 ટકા થઈ ગયો છે. નીતિગત વ્યાજદરમાં થયેલા આ વધારાની સીધી અસર Home Loan, Car Loan અને Personal Loanની EMI પર જોવા મળી શકે છે.

જો તમે પણ Home Loan લીધી છે અથવા નવો લોન લેવાનું વિચારી રહ્યા છો, તો 25 બેસિસ પોઈન્ટના વધારા બાદ તમારી EMIમાં કેટલો ફેરફાર થશે તે જાણવું જરૂરી છે.
20 લાખના Home Loan પર કેટલી વધશે EMI?
ધારો કે કોઈ વ્યક્તિએ 20 લાખ રૂપિયાનો Home Loan 7.50 ટકા વ્યાજદરે 20 વર્ષ માટે લીધો છે. હાલમાં તેની માસિક EMI લગભગ ₹16,112 બને છે.

હવે Repo Rateમાં 0.25 ટકાનો વધારો થતાં જો લોનનો વ્યાજદર 7.75 ટકા થાય છે, તો EMI વધીને લગભગ ₹16,419 થઈ જશે. એટલે કે દર મહિને ₹307 વધુ ચૂકવવા પડશે.
30 લાખના લોન પર આટલો વધશે બોજ
30 લાખ રૂપિયાનો Home Loan 7.50 ટકાના વ્યાજદરે 20 વર્ષ માટે લેવામાં આવ્યો હોય તો હાલની EMI લગભગ ₹24,168 છે.
7.75 ટકા વ્યાજદર લાગુ થયા બાદ આ EMI વધીને લગભગ ₹24,628 થઈ શકે છે. એટલે કે દર મહિને ₹460નો વધારાનો બોજ આવશે.
50 લાખની Home Loan પર કેટલી EMI?
હવે 50 લાખ રૂપિયાના Home Loanની વાત કરીએ. 7.50 ટકા વ્યાજદર અને 20 વર્ષના Tenure પર હાલ EMI લગભગ ₹40,280 છે.
વ્યાજદર 7.75 ટકા થયા બાદ EMI વધીને લગભગ ₹41,047 થઈ શકે છે. એટલે કે લોન લેનારને દર મહિને ₹767 વધુ ચૂકવવા પડશે.
EMIની ગણતરી કેવી રીતે થાય છે?
Home Loanની EMI નક્કી કરવા માટે સામાન્ય રીતે નીચેના Formulaનો ઉપયોગ થાય છે:
P × R × (1+R)^N / [(1+R)^N-1]
અહીં P = Loan Amount, N = Loan Tenure (મહિનામાં) અને R = Monthly Interest Rate છે. વાર્ષિક વ્યાજદરને 12 અને 100થી ભાગીને માસિક વ્યાજદરની ગણતરી કરવામાં આવે છે.
લગભગ ચાર વર્ષ બાદ Repo Rateમાં વધારો
RBIએ લગભગ ચાર વર્ષ બાદ Repo Rateમાં વધારો કર્યો છે. અગાઉ ફેબ્રુઆરી 2023માં વ્યાજદરમાં વધારો કરવામાં આવ્યો હતો. 2026માં અગાઉની ત્રણ MPC બેઠકોમાં Repo Rate 5.25 ટકા પર સ્થિર રાખવામાં આવ્યો હતો. પરંતુ હવે RBIએ તેને વધારીને 5.50 ટકા કર્યો છે.
Experts શું કહે છે?
Basic Home Loanના સહ-સ્થાપક અને CEO અતુલ મોંગાના જણાવ્યા પ્રમાણે 25 bpsના વધારાથી Home Loan EMIમાં સામાન્ય વધારો થશે, પરંતુ લાંબા ગાળાની Housing Demand પર તેની મોટી અસર થવાની શક્યતા ઓછી છે. તેમના જણાવ્યા પ્રમાણે ₹50 લાખના 30 વર્ષના લોનમાં EMI લગભગ ₹850થી ₹870 સુધી વધી શકે છે અને કુલ વ્યાજમાં લગભગ ₹3.1 લાખનો વધારો થઈ શકે છે.
તેમણે લોનધારકોને Tenure વધારવાને બદલે શક્ય હોય તો EMI વધારવા અથવા દર વર્ષે એક વધારાની EMIનું Pre-payment કરવાની સલાહ આપી છે. તેનાથી લાંબા ગાળે વધારાના વ્યાજનો બોજ ઘટાડી શકાય છે.
નાના વેપારીઓ પર પણ પડી શકે છે અસર
Repo Rate વધવાથી માત્ર Home Loan લેનારાઓ જ નહીં, પરંતુ નાના વેપારીઓ અને ઉદ્યોગસાહસિકો પર પણ અસર પડી શકે છે. વ્યાજદર વધવાથી Working Capital અને Loan Repaymentનો ખર્ચ વધી શકે છે.
જોકે Real Estate ક્ષેત્રના કેટલાક Expertsનું માનવું છે કે મજબૂત તહેવારી માંગ, Consumer Confidence અને Housing Demandને કારણે Residential Market પર આ વધારાની અસર મર્યાદિત રહી શકે છે. ખાસ કરીને Premium અને Luxury Housing Segment પર તેની અસર ઓછી રહેવાની શક્યતા વ્યક્ત કરવામાં આવી છે.


