

RBI Repo Rate Hike: FD રોકાણકારો માટે આવી શકે છે સારા સમાચાર; જાણો કેવી રીતે થશે ફાયદો
 છેલ્લું અપડેટ : 08 Oct 2026


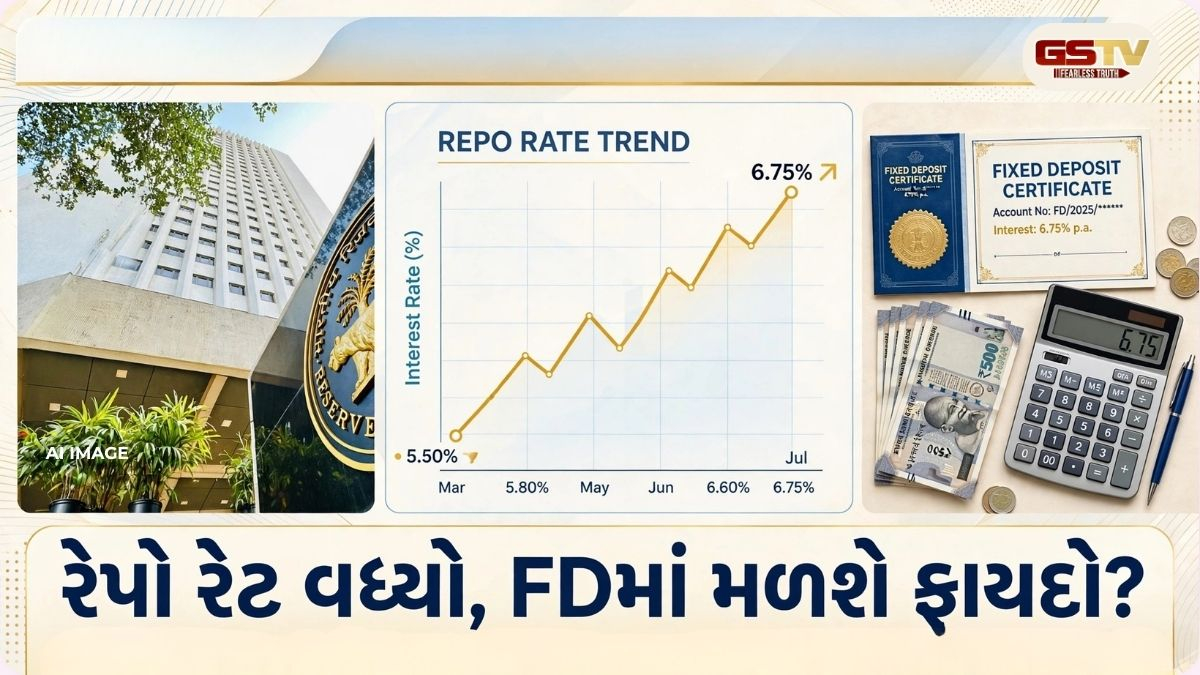
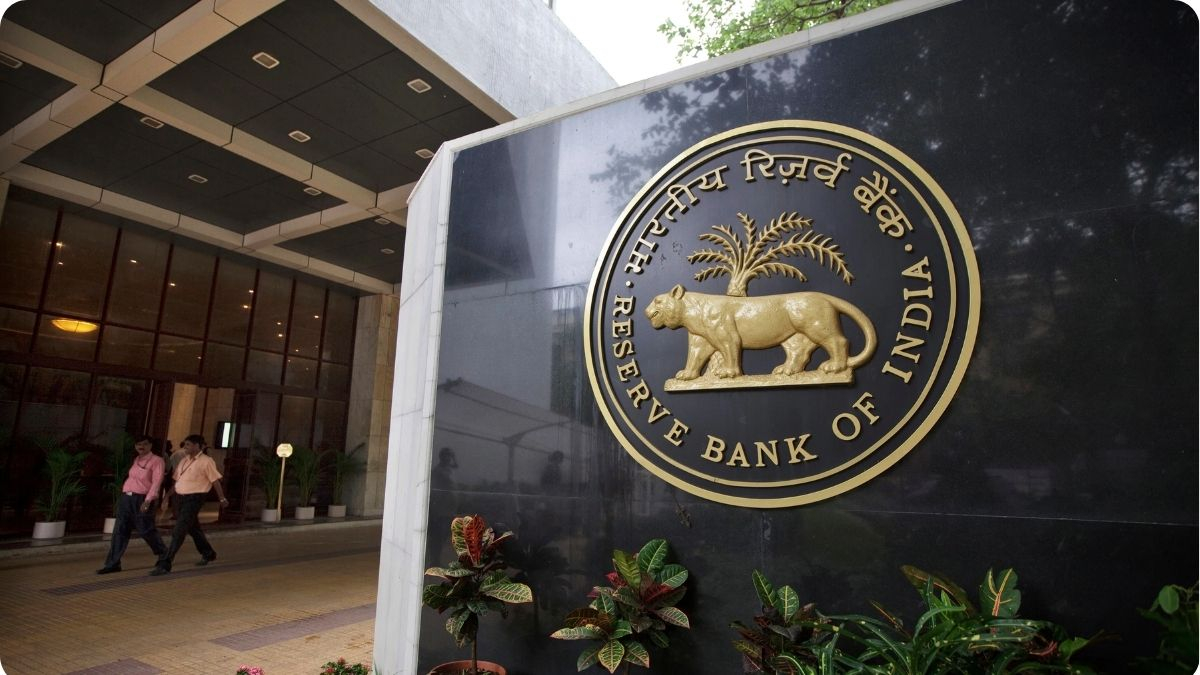
ભારતીય રિઝર્વ બેન્ક (RBI)એ વ્યાજદરમાં મોટો ફેરફાર કરતાં રેપો રેટ (Repo Rate)માં 25 બેસિસ પોઈન્ટ (Basis Points)નો વધારો કર્યો છે. 7 ઓક્ટોબર 2026ના રોજ મળેલી મોનેટરી પોલિસી કમિટી (MPC)ની બેઠકમાં રેપો રેટ 5.25 ટકાથી વધારીને 5.50 ટકા કરવામાં આવ્યો છે. આ લગભગ ચાર વર્ષ બાદ રેપો રેટમાં થયેલો પ્રથમ વધારો છે.
RBIના આ નિર્ણયથી હોમ લોન, કાર લોન અને અન્ય ફ્લોટિંગ રેટ (Floating Rate) લોન લેનારા લોકો પર વ્યાજનો બોજ વધી શકે છે. જોકે બીજી તરફ, જે લોકો પોતાની બચતને ફિક્સ્ડ ડિપોઝિટ (Fixed Deposit-FD)માં રોકાણ કરવા માગે છે તેમના માટે આ નિર્ણય ભવિષ્યમાં રાહતરૂપ બની શકે છે. વ્યાજદરમાં વધારો થવાથી બેન્કો નવી થાપણો (Deposits) આકર્ષવા માટે FDના દરમાં વધારો કરી શકે છે.
રેપો રેટ વધવાથી FD રોકાણકારોને શું ફાયદો?
રેપો રેટ એ એવો વ્યાજ દર છે જેના પર RBI બેન્કોને ટૂંકા ગાળાનું નાણું આપે છે. જ્યારે RBI વ્યાજદરમાં વધારો કરે છે ત્યારે બેન્કો માટે નાણાંની કિંમત વધવાની શક્યતા રહે છે. આવી સ્થિતિમાં બેન્કો પાસે વધુ ડિપોઝિટ મેળવવાની જરૂરિયાત ઊભી થઈ શકે છે.
આ કારણે બેન્કો ગ્રાહકોને આકર્ષવા માટે FDના વ્યાજ દર (FD Interest Rate)માં વધારો કરી શકે છે. જો આવું થાય તો નવા FD કરાવનારા રોકાણકારોને અગાઉની સરખામણીએ વધુ વ્યાજ મળી શકે છે. તાજેતરના વિશ્લેષણો પણ સૂચવે છે કે રેપો રેટ વધારાથી FD દરોમાં ઉપર તરફ દબાણ આવી શકે છે, જોકે તેનો લાભ તરત અથવા તમામ બેન્કોમાં સમાન રીતે મળવો જરૂરી નથી.
શું રેપો રેટ 25 બેસિસ પોઈન્ટ વધ્યો એટલે FD પણ 25 બેસિસ પોઈન્ટ વધશે?
આ સૌથી મહત્વનો સવાલ છે અને તેનો જવાબ છે—જરૂરી નથી.
RBIએ રેપો રેટમાં 25 બેસિસ પોઈન્ટનો વધારો કર્યો છે, પરંતુ તેનો અર્થ એ નથી કે દરેક બેન્ક FDના વ્યાજમાં પણ સીધો 25 બેસિસ પોઈન્ટનો વધારો કરશે. FDના દર નક્કી કરતી વખતે બેન્કની નાણાંની જરૂરિયાત, લિક્વિડિટી (Liquidity), ડિપોઝિટ માટેની સ્પર્ધા અને બજારની સ્થિતિ જેવા અનેક પરિબળો કામ કરે છે.
એટલે FD રોકાણકારોએ માત્ર RBIના નિર્ણયને જોઈને તરત રોકાણ કરવાનો નિર્ણય ન લેવો જોઈએ. અલગ-અલગ બેન્કોના નવા FD દરોની સરખામણી કરવી વધુ ફાયદાકારક બની શકે છે.
હાલ FD કરાવવી કે થોડો સમય રાહ જોવી?
રેપો રેટમાં વધારો થયો હોવાથી ભવિષ્યમાં કેટલીક બેન્કો FDના દરમાં વધારો કરે તેવી શક્યતા છે. તેથી જો તમારી પાસે એકસાથે મોટી રકમ રોકાણ કરવા માટે ઉપલબ્ધ હોય અને તરત પૈસાની જરૂરિયાત ન હોય તો FDના દરો પર નજર રાખવી યોગ્ય બની શકે છે.
બીજી તરફ, જો હાલમાં કોઈ બેન્ક આકર્ષક FD દર આપી રહી હોય અને તમારી નાણાકીય જરૂરિયાત પ્રમાણે તે દર સારો લાગતો હોય તો માત્ર વધુ દરની આશામાં રોકાણ સતત ટાળવું પણ યોગ્ય નથી.
નિષ્ણાતોના મતે રોકાણકારોએ FDનો સમયગાળો (Tenure), ટેક્સ બાદ મળતું વળતર (Post-Tax Return) અને પૈસાની જરૂરિયાતને ધ્યાનમાં રાખીને નિર્ણય લેવો જોઈએ.
પહેલેથી કરાવેલી FD પર શું અસર થશે?
જો તમારી પાસે પહેલેથી જ ફિક્સ્ડ ડિપોઝિટ છે તો રેપો રેટ વધવાથી તેની વ્યાજદરમાં આપમેળે વધારો થશે નહીં. FD કરાવતી વખતે જે વ્યાજદર નક્કી થયો હોય તે સામાન્ય રીતે નિર્ધારિત સમયગાળા સુધી લાગુ રહે છે. એટલે જૂની FD ધરાવતા રોકાણકારોને આ રેપો રેટ વધારાનો સીધો લાભ મળતો નથી.
જોકે FD મેચ્યોર (Maturity) થયા બાદ તેને ફરી રિન્યૂ કરાવતી વખતે જો બેન્કોએ વ્યાજદર વધાર્યા હોય તો રોકાણકારને વધુ સારો દર મળી શકે છે.
લોન લેનારાઓ પર શું થશે અસર?
RBIના રેપો રેટ વધારાની બીજી બાજુ લોન લેનારાઓ માટે ચિંતાજનક છે. ખાસ કરીને ફ્લોટિંગ રેટ હોમ લોન, કાર લોન અથવા અન્ય લોન ધરાવતા લોકોની EMI (Equated Monthly Instalment) વધી શકે છે અથવા લોનની ચુકવણીનો સમયગાળો વધી શકે છે.
બેન્કો આ વધારાને ગ્રાહકો સુધી કેટલી ઝડપથી અને કેટલા પ્રમાણમાં પહોંચાડે છે તેના આધારે વાસ્તવિક અસર અલગ-અલગ હોઈ શકે છે. રેપો રેટ વધારાથી સમગ્ર અર્થતંત્રમાં ઉધાર લેવાની કિંમત પર પણ અસર પડે છે.
FD રોકાણકારો માટે હવે શું કરવું?
જો તમે FDમાં રોકાણ કરવાની તૈયારી કરી રહ્યા છો તો નીચેની બાબતો ખાસ ધ્યાનમાં રાખો:
-
અલગ-અલગ બેન્કોના FD વ્યાજદરની સરખામણી કરો.
-
માત્ર સૌથી વધુ વ્યાજદર જોઈને નિર્ણય ન લો.
-
FDની અવધિ તમારી નાણાકીય જરૂરિયાત પ્રમાણે પસંદ કરો.
-
ટેક્સ બાદ ખરેખર કેટલું વળતર મળશે તે તપાસો.
-
પૈસાની જરૂર ક્યારે પડશે તે ધ્યાનમાં રાખો.
-
FD રિન્યૂ થવાની હોય તો નવા વ્યાજદરની સરખામણી જરૂર કરો.
-
સમગ્ર રકમ એક જ FDમાં મૂકવાને બદલે જરૂરિયાત પ્રમાણે અલગ-અલગ અવધિની FD અંગે પણ વિચાર કરી શકાય.
FD રોકાણકારો માટે 'સિલ્વર લાઇનિંગ'
RBIનો રેપો રેટ વધારવાનો નિર્ણય લોન લેનારાઓ માટે ખર્ચ વધારી શકે છે, પરંતુ બચત કરનારા લોકો માટે તેમાં એક સંભવિત સકારાત્મક પાસું પણ છે. જો બેન્કો ડિપોઝિટ મેળવવા માટે FDના વ્યાજદરમાં વધારો કરે તો રોકાણકારોને આગામી સમયમાં વધુ સારા રિટર્નની તક મળી શકે છે.
જોકે FDના દરમાં વધારો કેટલો થશે અને ક્યારે થશે તે દરેક બેન્કની નાણાકીય જરૂરિયાત અને બજારની સ્પર્ધા પર નિર્ભર રહેશે. તેથી હાલનો સંદેશ સ્પષ્ટ છે—FD રોકાણકારો માટે તક ઊભી થઈ શકે છે, પરંતુ ઉતાવળ કરતાં દરોની સરખામણી અને યોગ્ય સમયગાળાની પસંદગી વધુ મહત્વપૂર્ણ છે.
RBIએ રેપો રેટ વધારીને 5.50% કર્યો છે અને પોલિસી સ્ટાન્સને ‘ન્યુટ્રલ’માંથી ‘કેલિબ્રેટેડ ટાઇટનિંગ’ (Calibrated Tightening) તરફ બદલ્યો છે, જેના કારણે આગામી સમયમાં વ્યાજદર અંગેના નિર્ણયો પર પણ રોકાણકારોની નજર રહેશે.


