

UPI પર MDR લાગશે: શું હવે ડેબિટ-ક્રેડિટ કાર્ડ પર સ્વિચ કરવાનો સમય આવી ગયો?
 છેલ્લું અપડેટ : 01 Oct 2026


યુપીઆઈ (UPI) દ્વારા પેમેન્ટ કરનારા લોકો માટે 15 ઓક્ટોબરથી કેટલાક મહત્વના નિયમોમાં ફેરફાર થવાનો છે. નવા નિયમ હેઠળ ચોક્કસ વેપારીઓને ₹2,000થી વધુના પર્સન-ટુ-મર્ચન્ટ (P2M) યુપીઆઈ પેમેન્ટ પર 0.4 ટકા મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) ચૂકવવો પડશે. જોકે, આ ચાર્જ સીધો ગ્રાહકના ખાતામાંથી વસૂલવામાં આવશે નહીં.
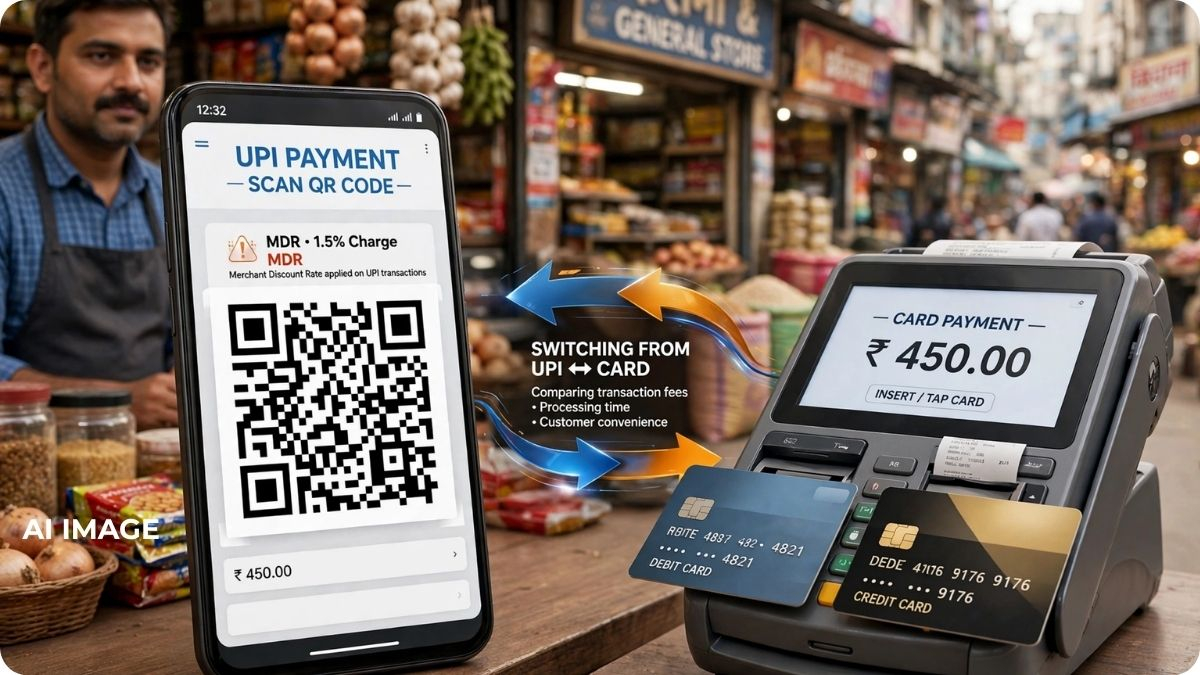
આ ફેરફાર બાદ ઘણા લોકોના મનમાં સવાલ છે કે હવે યુપીઆઈનો ઉપયોગ કરવો કે ડેબિટ કાર્ડ કે ક્રેડિટ કાર્ડનો વિકલ્પ પસંદ કરવો? જોકે, ગ્રાહકો માટે માત્ર MDR લાગુ થવાના કારણે યુપીઆઈ છોડવાની જરૂરિયાત ઊભી થતી નથી.
₹2,000થી વધુના પેમેન્ટ પર શું બદલાશે?
15 ઓક્ટોબરથી પાત્ર સામાન્ય P2M યુપીઆઈ પેમેન્ટમાં ₹2,000 સુધીના વ્યવહારો પર MDR નહીં લાગે. પરંતુ ₹2,000થી વધુના પેમેન્ટ પર 0.4 ટકાનો MDR લાગુ થશે. ₹75,000 કે તેનાથી વધુના વ્યવહાર માટે આ ચાર્જ મહત્તમ ₹300 સુધી મર્યાદિત રહેશે.
ઉદાહરણ તરીકે, ₹5,000ના પેમેન્ટ પર વેપારી માટે MDR ₹20, ₹10,000ના પેમેન્ટ પર ₹40 અને ₹50,000ના પેમેન્ટ પર ₹200 થશે. ₹75,000ના પેમેન્ટ પર 0.4 ટકા પ્રમાણે ₹300 થાય છે અને ત્યારબાદ વધુ રકમના વ્યવહારમાં પણ મહત્તમ ચાર્જ ₹300 રહેશે.
ગ્રાહકના ખાતામાંથી પૈસા કપાશે?
સૌથી મહત્વની વાત એ છે કે MDR ગ્રાહકે ચૂકવવાનો નથી. આ ચાર્જ વેપારી તરફથી ચૂકવવાનો રહેશે. યુપીઆઈ વપરાશકર્તાઓ માટે પેમેન્ટની પ્રક્રિયા મફત રહેશે અને યુપીઆઈ એપ દ્વારા અલગથી પ્લેટફોર્મ ફી અથવા છુપાયેલા ચાર્જ વસૂલવાની પણ જોગવાઈ નથી.
એટલે ગ્રાહક જો ₹10,000ની ખરીદી કરે અને યુપીઆઈથી પેમેન્ટ કરે તો તેને ₹10,040 ચૂકવવાના નથી. MDR વેપારી અને પેમેન્ટ વ્યવસ્થાના સ્તરે લાગુ થશે.
નાના વેપારીઓને મોટી રાહત
દરેક વેપારી પર આ નિયમ એકસરખો લાગુ પડતો નથી. યુપીઆઈ મારફતે દર મહિને ₹1 લાખ સુધીની આવક મેળવનારા પાત્ર નાના વેપારીઓને P2PM શ્રેણી હેઠળ MDRમાંથી છૂટ મળી શકે છે.
આવા વેપારીને ગ્રાહક ₹3,000 કે ₹5,000નું એક પેમેન્ટ કરે તો પણ માત્ર તે રકમ ₹2,000થી વધુ છે એટલા માટે MDR લાગુ નહીં થાય. વેપારીની શ્રેણી અને યુપીઆઈથી થતી કુલ આવક મહત્વની રહેશે.
પર્સન-ટુ-પર્સન પેમેન્ટ પર અસર નહીં
જો તમે પરિવારના સભ્ય, મિત્ર અથવા અન્ય વ્યક્તિને યુપીઆઈ દ્વારા પૈસા મોકલો છો, તો આ પ્રકારના પર્સન-ટુ-પર્સન (P2P) વ્યવહાર પર આ MDR લાગુ થતો નથી. એટલે વ્યક્તિથી વ્યક્તિને થતા સામાન્ય યુપીઆઈ ટ્રાન્સફર માટે ગ્રાહકોને નવી ફી ચૂકવવાની રહેશે નહીં.
ડેબિટ કે ક્રેડિટ કાર્ડ કરતાં UPI કેવી રીતે અલગ?
નવા નિયમ પછી પણ વેપારીઓ માટે યુપીઆઈનો MDR ઘણા કાર્ડ ચાર્જ કરતાં ઓછો છે. ઉપલબ્ધ માહિતી મુજબ ડેબિટ કાર્ડ પર વેપારીનો ચાર્જ 0.9 ટકા સુધી અને ક્રેડિટ કાર્ડ પર સામાન્ય રીતે 1.5થી 2.5 ટકા સુધી હોઈ શકે છે, જ્યારે પાત્ર યુપીઆઈ P2M વ્યવહારમાં MDR 0.4 ટકા છે.
આથી ગ્રાહકે માત્ર MDRના કારણે યુપીઆઈ છોડીને કાર્ડનો ઉપયોગ કરવો જરૂરી નથી. જોકે, કાર્ડના રિવોર્ડ, કેશબેક, ક્રેડિટ પિરિયડ અને અન્ય લાભો પણ ચુકવણીની પદ્ધતિ પસંદ કરતી વખતે ધ્યાનમાં લઈ શકાય છે.
કેટલાક ક્ષેત્રો માટે અલગ નિયમ
તમામ વ્યવહારો માટે 0.4 ટકાનો દર લાગુ થવાનો નથી. રેલવે, ટેલિકોમ, વીમા, ઇંધણ અને કેટલીક અન્ય સેવાઓ જેવા નિર્ધારિત ક્ષેત્રોમાં ₹2,000થી વધુના વ્યવહાર માટે અલગથી ₹5નો નિશ્ચિત MDR રાખવામાં આવ્યો છે. મૂડીબજાર સંબંધિત વ્યવહારો માટે 0.02 ટકાનો દર અને ₹300ની મહત્તમ મર્યાદા છે.
તો ગ્રાહકોએ શું કરવું?
15 ઓક્ટોબરથી બદલાતા નિયમોને કારણે સામાન્ય ગ્રાહકને યુપીઆઈનો ઉપયોગ બંધ કરવાની જરૂર નથી. ₹2,000 સુધીના પાત્ર P2M પેમેન્ટ પર MDR નહીં લાગે અને ગ્રાહક પાસેથી MDR વસૂલવાનો નિયમ નથી. નાના પાત્ર વેપારીઓને પણ છૂટ આપવામાં આવી છે.
મોટી ખરીદી વખતે ગ્રાહકો યુપીઆઈ, ડેબિટ કાર્ડ અને ક્રેડિટ કાર્ડની સુવિધા, રિવોર્ડ, કેશબેક તથા ચુકવણીની શરતોની સરખામણી કરીને પોતાની જરૂરિયાત મુજબ વિકલ્પ પસંદ કરી શકે છે. નવા MDRનો મુખ્ય ફેરફાર વેપારીઓના ખર્ચ સાથે સંબંધિત છે, ગ્રાહકો માટે યુપીઆઈને પેઇડ સેવા બનાવવાનો નથી.


