'ચાઇના ઇકોટેક ઇન્ડિયા'નું કાયદેસર વિસર્જન, NCLT અમદાવાદે આપી મંજૂરી

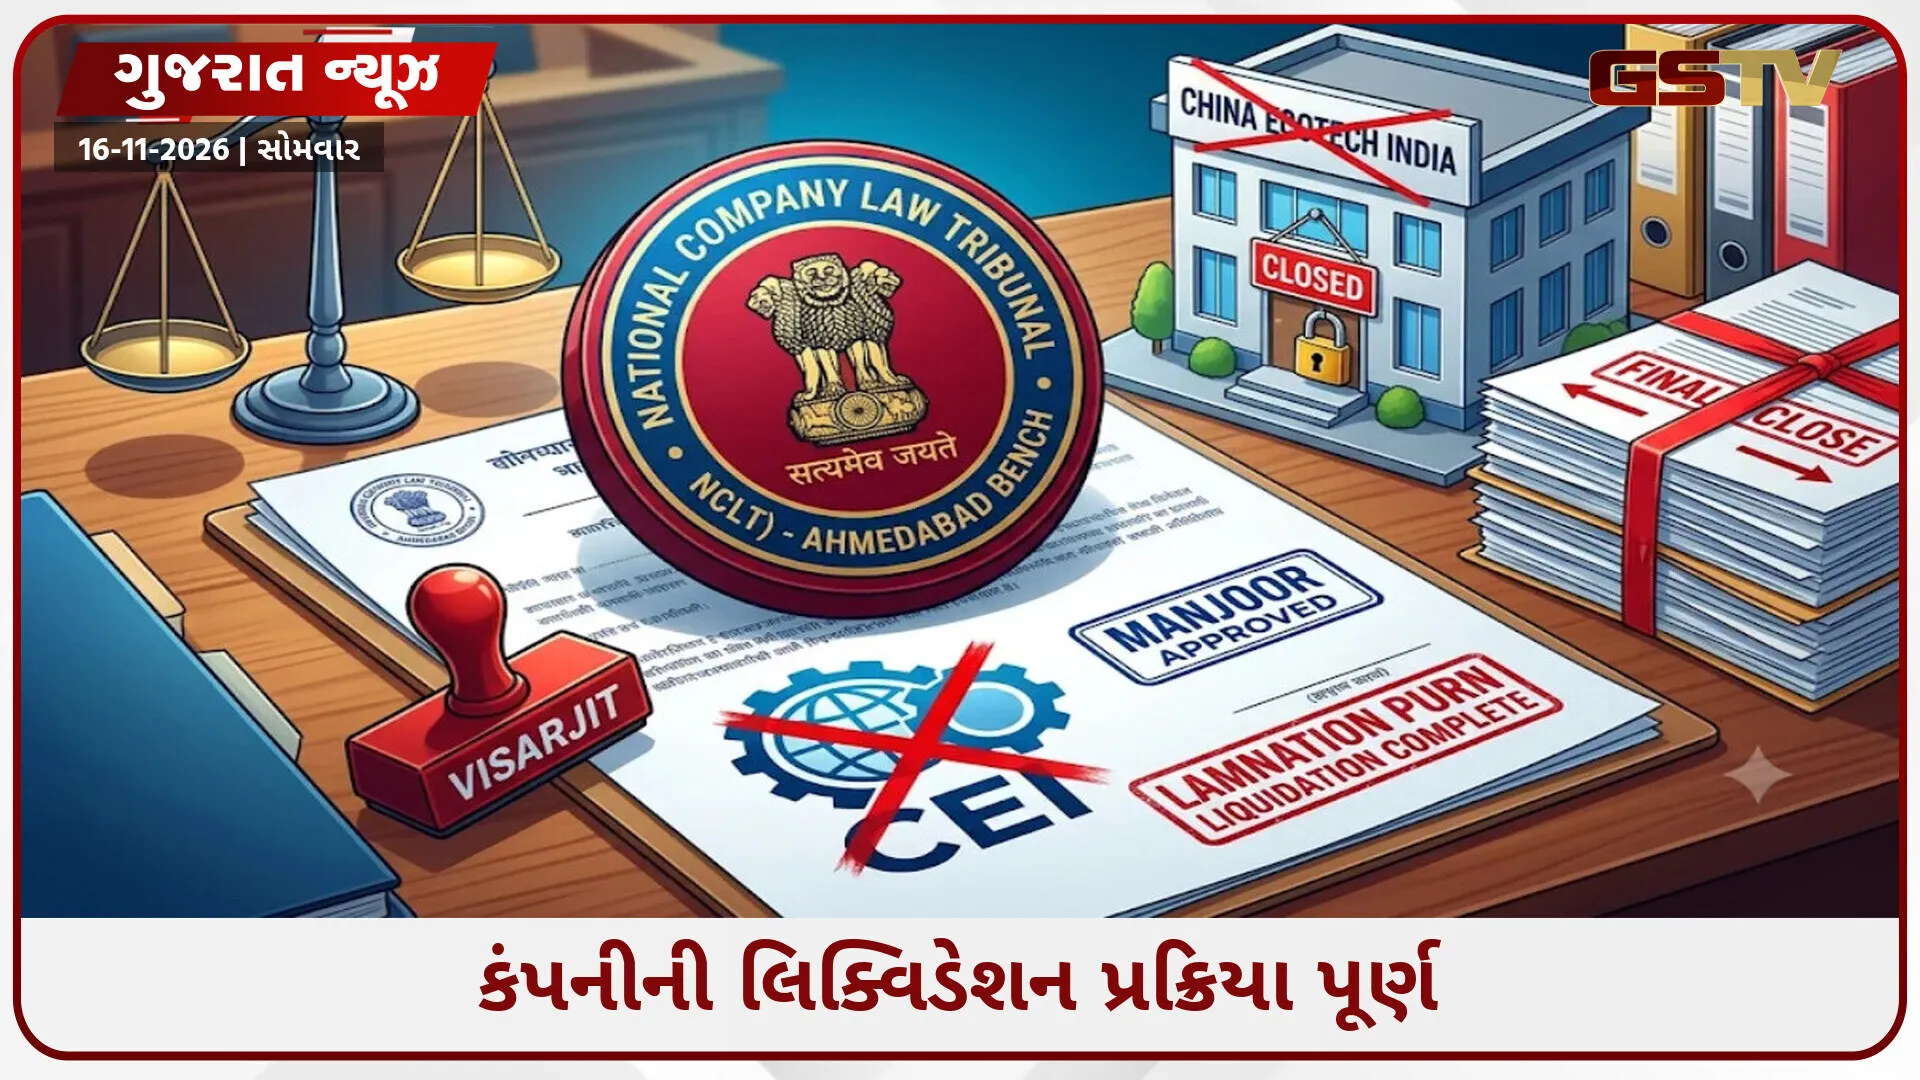
નેશનલ કંપની લો ટ્રિબ્યુનલ (NCLT)ની અમદાવાદ બેન્ચે 'ચાઇના ઇકોટેક ઇન્ડિયા પ્રાઇવેટ લિમિટેડ'ના વિસર્જન (Dissolution)ને મંજૂરી આપી છે. ઇન્સોલ્વન્સી એન્ડ બેંકરપ્સી કોડ, 2016 (IBC) હેઠળ કંપનીની સ્વૈચ્છિક લિક્વિડેશન (Voluntary Liquidation) પ્રક્રિયા પૂર્ણ થયા બાદ આ આદેશ આપવામાં આવ્યો છે. આ સાથે કંપનીનું કાયદેસર અસ્તિત્વ સમાપ્ત થયું છે. જ્યુડિશિયલ મેમ્બર ચિત્રા હનકરે અને ટેકનિકલ મેમ્બર ડૉ. વી.જી. વેંકટ ચલાપથીની બનેલી બેન્ચે લિક્વિડેટર ધર્મેન્દ્ર ઢેલારિયાની અરજી પર સુનાવણી કરતાં જણાવ્યું હતું કે લિક્વિડેશન પ્રક્રિયા દરમિયાન લેવામાં આવેલા પગલાં અને રજૂ કરાયેલા અહેવાલોને ધ્યાનમાં લેતાં કંપનીના વિસર્જનને મંજૂરી આપવામાં કોઈ કાનૂની અવરોધ નથી.
શેરધારકોની મંજૂરી બાદ શરૂ થઈ હતી પ્રક્રિયા
કંપનીના ડિરેક્ટરોએ સૌપ્રથમ સોલ્વન્સી (Solvency)નું ઘોષણાપત્ર પસાર કર્યું હતું. ત્યારબાદ 2 જાન્યુઆરી, 2026ના રોજ શેરધારકોએ વિશેષ ઠરાવ પસાર કરીને સ્વૈચ્છિક લિક્વિડેશનને મંજૂરી આપી હતી અને લિક્વિડેટરની નિમણૂક કરી હતી. લિક્વિડેટરે લેણદારો પાસેથી દાવા મંગાવવા જાહેર નોટિસ પ્રસિદ્ધ કરી હતી. જોકે, નિર્ધારિત સમયમર્યાદા દરમિયાન કોઈ લેણદાર તરફથી દાવો રજૂ કરવામાં આવ્યો નહોતો. લિક્વિડેશન શરૂ થયું ત્યારે કંપનીના કોઈ દેવાદારો પણ બાકી નહોતા.
સરકારી વિભાગો તરફથી પણ વાંધો નહીં
લિક્વિડેશનની પ્રક્રિયા અંગે આવકવેરા વિભાગ, રજિસ્ટ્રાર ઓફ કંપનીઝ (ROC), IBBI, GST વિભાગ અને બેંકોને જાણ કરવામાં આવી હતી. ડેપ્યુટી ROCના અહેવાલ મુજબ કંપની સામે કોઈ ફોજદારી કાર્યવાહી, ફરિયાદ કે અન્ય કાર્યવાહી પેન્ડિંગ નહોતી. આવકવેરા વિભાગે પણ જણાવ્યું હતું કે કંપની સામે કોઈ કરવેરાની માગ બાકી નથી. પ્રક્રિયા પૂર્ણ થયા બાદ ઇક્વિટી શેરધારકોને તેમના હિસ્સા પ્રમાણે નાણાંની વહેંચણી કરવામાં આવી હતી અને લિક્વિડેશન માટે ખોલવામાં આવેલું બેંક ખાતું બંધ કરી દેવાયું હતું. અંતિમ અહેવાલ 7 એપ્રિલ, 2026ના રોજ ROC અને IBBIને સુપરત કરવામાં આવ્યો હતો. NCLTએ આદેશ આપ્યો છે કે આદેશની તારીખથી કંપની વિસર્જિત ગણાશે. લિક્વિડેટરને આદેશની નકલ ROC, આવકવેરા વિભાગ, IBBI સહિતના સંબંધિત વિભાગોમાં રજૂ કરવા પણ નિર્દેશ આપવામાં આવ્યો છે. જોકે, ટ્રિબ્યુનલે સ્પષ્ટ કર્યું છે કે આ આદેશથી અન્ય નિયમનકારી સત્તાવાળાઓના કાયદેસરની કાર્યવાહી કરવાના અધિકારો પર કોઈ અસર નહીં થાય.