

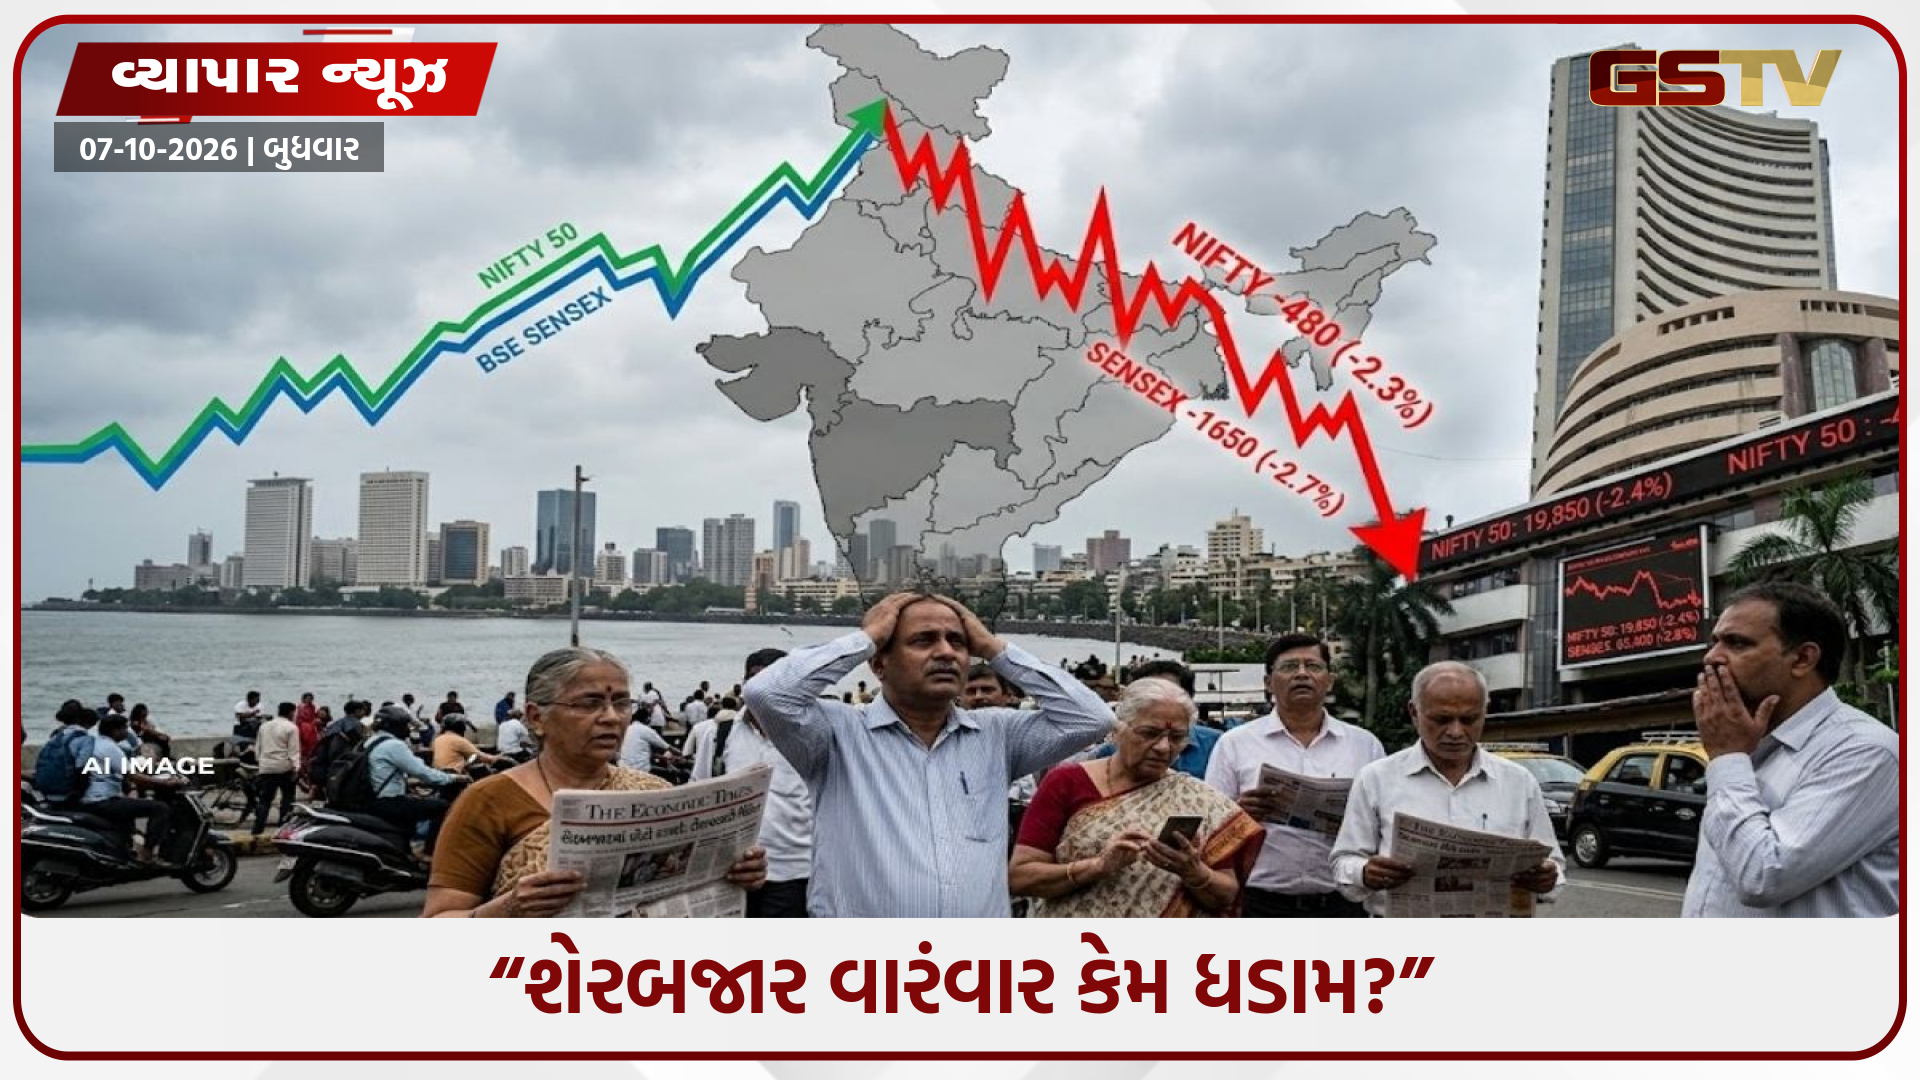
ભારતીય શેરબજાર કેમ નથી પકડી રહ્યું રફતાર? વારંવાર ‘ભફફ’ કેમ થઈ જાય છે?
 છેલ્લું અપડેટ : 07 Oct 2026


ધનિક પરિવારોની આવક ચોક્કસપણે વધી રહી છે, પરંતુ એટલા પ્રમાણમાં સુખી ગણાતા મિડલ ક્લાસની આવકમાં વધારો જોવા મળતો નથી. પરિણામે વ્યાજ સાથેની લોન, ક્રેડિટ કાર્ડ અને EMIના સહારે જીવનશૈલીનો ફુગ્ગો ફુલાવવો પડે છે. આ સ્થિતિમાં બજારમાં થોડી પણ નકારાત્મક હવા ફૂંકાય તો ગભરાટ ઝડપથી ફેલાય છે.
માત્ર યુદ્ધને કારણે ભારતીય બજાર નથી તૂટતું
‘યુદ્ધ ચાલે છે એટલે શેરબજાર તૂટે છે’ એવો જવાબ બાલમંદિરનો છે, યુનિવર્સિટીના સ્તરનો નહીં! કારણ કે યુદ્ધમાં સીધી રીતે સંકળાયેલા અમેરિકાનું બજાર તો ધમધોકાર દોડી રહ્યું છે. છેલ્લા આશરે બે વર્ષથી અમેરિકન માર્કેટ (US Market) સતત નવા ઉચ્ચ સ્તર તરફ આગળ વધ્યું છે.
એસ એન્ડ પી 500 (S&P 500) ઇન્ડેક્સે છેલ્લા વર્ષથી આ વર્ષ સુધીમાં આશરે 80 વખત નવો ઓલ-ટાઇમ હાઈ (All-Time High) બનાવ્યો છે. આટલું દોડ્યા પછી અમેરિકન બજાર થોડો ‘પોરો ખાય’ તો તેને પરવડી શકે છે. બજારમાં ઉતાર-ચઢાવ (Market Cycle) સામાન્ય બાબત છે. પરંતુ જ્યારે દુનિયાના મોટા ભાગના બજારો આગળ વધી રહ્યા હોય અને આપણું બજાર જ અટવાઈ જાય, ત્યારે સવાલ ઊભો થાય છે.
ઈરાનનું યુદ્ધ શરૂ થયા પછી અમેરિકાની સાથે જાપાન, દક્ષિણ કોરિયા અને તાઈવાનના શેરબજારોએ પણ અનેક વખત નવા ઓલ-ટાઇમ હાઈ બનાવ્યા છે. ખુદ યુદ્ધમાં ફસાયેલા ઇઝરાયેલ અને આપણા પાડોશી પાકિસ્તાનના બજારે પણ નવા રેકોર્ડ બનાવ્યા છે. તેની સામે ભારતીય બજાર પોતાના ઓલ-ટાઇમ હાઈથી સરેરાશ આશરે 15 ટકા નીચે છે.
બે વર્ષમાં એક કરોડનું રોકાણ ક્યાં પહોંચ્યું?
આ તફાવતને બીજા એક ઉદાહરણથી સમજીએ. માની લો કે આશરે બે વર્ષ પહેલાં કોઈએ એક કરોડ રૂપિયાનું રોકાણ કર્યું હોત, તો વિવિધ દેશોના મુખ્ય શેરબજારના આધારે આજે તેની કિંમત અંદાજે આવી હોત:
ભારતના નિફ્ટી 50 (Nifty 50)માં આશરે 89 લાખ રૂપિયા, અમેરિકાના એસ એન્ડ પી 500માં 1.54 કરોડ રૂપિયા, જર્મનીના ડેક્સ (DAX)માં 1.53 કરોડ રૂપિયા, જાપાનના નિક્કી (Nikkei)માં 1.72 કરોડ રૂપિયા, તાઈવાનમાં 2.31 કરોડ રૂપિયા અને દક્ષિણ કોરિયામાં 2.60 કરોડ રૂપિયા.
આ આંકડા માત્ર શેરબજારની તસવીર નથી બતાવતા, પરંતુ વૈશ્વિક રોકાણકારો હાલમાં ક્યાં વધારે વિશ્વાસ જોઈ રહ્યા છે તેનો પણ સંકેત આપે છે.
ચલણના મોરચે પણ ભારત પાછળ
માત્ર શેરબજાર જ નહીં, છેલ્લા એક વર્ષમાં ભારતની આસપાસના કેટલાક એશિયન દેશોની કરન્સીએ પણ રૂપિયાની સરખામણીએ નોંધપાત્ર મજબૂતી દર્શાવી છે.
અફઘાનિસ્તાનની અફઘાની આશરે 15 ટકા, ચીનનો યુઆન 15 ટકા, પાકિસ્તાની રૂપિયો 10.6 ટકા, મલેશિયન રિંગિટ 11.8 ટકા, દક્ષિણ કોરિયન વોન 11.8 ટકા, વિયેતનામનો ડોંગ 9.5 ટકા, સિંગાપોર ડોલર 9 ટકા અને મ્યાનમારનો ક્યાત 8 ટકા જેટલો મજબૂત થયો છે.
યાદ રાખવાની વાત એ છે કે આ બધા આંકડા પ્લસમાં છે અને ચીન સિવાયના મોટાભાગના દેશો ભારત કરતાં નાના છે.
DII પાસે વિકલ્પો વધ્યા તો મુશ્કેલી વધી શકે
ભારતીય બજારમાં વિદેશી રોકાણકારો એટલે કે એફપીઆઈ (FPI) પાસે વૈશ્વિક બજારોમાં રોકાણ કરવાનો વિકલ્પ પહેલેથી જ છે. જો ડીઆઈઆઈ (DII)ને પણ વિદેશી બજારોમાં મોટા પ્રમાણમાં રોકાણ કરવાની વધુ છૂટ અને તક મળે, તો ભારતીય બજારનો હાલનો આશરે 15 ટકાનો ઘટાડો વધુ ઊંડો થઈ શકે છે.
વિદેશી રોકાણકારો ભારતમાં નવું રોકાણ કરવાને બદલે હાલનું રોકાણ પાછું ખેંચી રહ્યા છે. થોડા સમય પહેલાં ક્રિપ્ટો માર્કેટ (Crypto Market) એક વિકલ્પ હતું તો કેટલાક ભારતીય રોકાણકારો ત્યાં પણ ગયા હતા. જો ભવિષ્યમાં વધુ આકર્ષક વિકલ્પ ઊભો થશે તો સ્વદેશી રોકાણકારો પણ બજારમાંથી પૈસા બહાર કાઢી શકે છે.
ત્રણ વર્ષનું વળતર લગભગ શૂન્ય
વાસ્તવિકતા એ છે કે ભારતીય શેરબજારમાં આશરે ત્રણ વર્ષનું વળતર લગભગ શૂન્યની આસપાસ રહ્યું છે. પાંચ વર્ષમાં નિફ્ટી 50નું વળતર આશરે 4.5 ટકા જેટલું છે, જે સામાન્ય એફડી (FD) કરતાં પણ ઓછું છે.
આ વર્ષે અત્યાર સુધીમાં બજાર લગભગ 13 ટકા ઘટ્યું છે. અહીંથી નિફ્ટી વધુ નીચે જાય અને ઝડપથી રિકવર ન થાય તો ભારતીય બજાર પર સત્તાવાર રીતે મંદી (Bear Market)નો ટેગ લાગી શકે છે.
1 ઓક્ટોબર 2026ના રોજ સેન્સેક્સ 71,909 અને નિફ્ટી 22,421ના સ્તરે બંધ થયા હતા. છેલ્લા 25 વર્ષમાં એટલે કે વ્યવહારીક રીતે 21મી સદીમાં શેરબજારમાં સતત આઠ અઠવાડિયાની આ સૌથી લાંબી ઘટાડાની લહેરોમાંની એક હતી.
તેના એક દિવસ પહેલાં જ વિદેશી રોકાણકારોએ ભારતીય શેરબજારમાંથી એક જ દિવસમાં આશરે રૂ. 11,448 કરોડ પાછા ખેંચી લીધા હતા. સપ્ટેમ્બરમાં નિફ્ટી 6.1 ટકા નીચે ગયો હતો અને 28 સપ્ટેમ્બર સુધીમાં વિદેશી રોકાણકારોએ રૂ. 29,255 કરોડથી વધુના શેર વેચ્યા હતા.
FPIનો ટ્રેન્ડ ઝડપથી બદલાય તેવી શક્યતા ઓછી
ચમત્કાર સિવાય એફપીઆઈ (FPI)નો ટ્રેન્ડ રાતોરાત બદલાઈ જાય તેવા ખાસ સંકેતો હાલમાં દેખાતા નથી. તળિયેથી ખરીદી એટલે કે બોટમ ફિશિંગ (Bottom Fishing) થોડીઘણી થઈ શકે છે, પરંતુ મોટો પ્રવાહ હજુ પણ વેચવાલી તરફ રહેવાની શક્યતા છે.
અમેરિકામાં વ્યાજદર અને બોન્ડ યીલ્ડ (Bond Yield)નું સ્તર વૈશ્વિક મૂડીને અસર કરે છે. જ્યારે અમેરિકામાં રોકાણથી સારો અને પ્રમાણમાં સુરક્ષિત વળતર મળી શકે, ત્યારે જોખમી ગણાતા ઉભરતા બજારોમાંથી પૈસા પાછા ખેંચાવાની શક્યતા વધી જાય છે.
એક સમયે બજારમાં કરેકશન (Correction)ને તક તરીકે જોવામાં આવતું હતું. પરંતુ હવે સ્થિતિ એવી છે કે અનેક રોકાણકારો પહેલેથી જ નુકસાનમાં છે. તેના પર નકારાત્મક સમાચાર આવે એટલે સામાન્ય રોકાણકારનું સેન્ટિમેન્ટ (Sentiment) તરત બગડે છે અને ગભરાટમાં વેચવાલી વધી જાય છે.
તહેવારોની ખરીદી બજારની સંપૂર્ણ તબિયત બતાવતી નથી
હમણાં નવરાત્રિની ધામધૂમ છે અને દિવાળી પણ નજીક છે. બજારમાં ખરીદીનો માહોલ બનશે. નવી કાર લેવા લાઈનો લાગશે, નવા ટીવી અને મોબાઈલ વેચાશે, નવા ઘરો બુક થશે. તેના ફોટા સોશિયલ મીડિયા પર ફરશે અને લાગશે કે ‘તેજી હી તેજી’ છે.
પરંતુ ચોક્કસ વર્ગની ખરીદી કે ચોક્કસ તહેવાર બજાર અને અર્થતંત્રની સંપૂર્ણ તબિયતનો ઇન્ડિકેટર (Indicator) બની શકતો નથી.
મેકઅપથી ઘા થોડા સમય માટે છુપાવી શકાય છે, પરંતુ ઘા મટતો નથી.
ઓટોમોબાઈલ અને રિયલ એસ્ટેટ જેવા ક્ષેત્રોના સત્તાવાર આંકડા પણ એકસરખી મજબૂત પ્રગતિ દર્શાવતા નથી. એક ફિનટેક કંપનીના સર્વે મુજબ, જવાબ આપનારા 46 ટકા લોકો પાસે દેશમાં માત્ર ત્રણ મહિના જેટલો ખર્ચ ચલાવી શકે એટલી બચત પણ નથી. જ્યારે 57 ટકા લોકોના માથે કોઈને કોઈ પ્રકારની લોન અથવા ઈએમઆઈ ચાલી રહી છે.
આ જ કારણસર નાણાકીય નિષ્ણાતો લોકોને ઓછામાં ઓછા છ મહિનાથી લઈને લાંબા ગાળાનું ઇમરજન્સી ફંડ (Emergency Fund) બનાવવાની સલાહ આપી રહ્યા છે. રોકાણકારો માટે હાલ મોટી લોન લેવી કે મોટું જોખમ લેવું યોગ્ય છે કે નહીં, તે પણ વિચારવાનો સમય છે.
સામાન્ય ભારતીયની કમાણી અને ખર્ચ વચ્ચેનો તફાવત
પીએલએફએસ (PLFS) લેબર સર્વે મુજબ ભારતમાં સરેરાશ સેલેરી આધારિત વ્યક્તિની માસિક આવક આશરે રૂ. 21,285 છે, એટલે કે વર્ષના આશરે રૂ. 2.55 લાખ.
સેલ્ફ-એમ્પ્લોયડ (Self-Employed) વ્યક્તિની સરેરાશ માસિક કમાણી આશરે રૂ. 12,144 છે, જ્યારે દિહાડી મજૂરની સરેરાશ માસિક આવક આશરે રૂ. 11,550 એટલે કે વાર્ષિક આશરે રૂ. 1.39 લાખ છે.
હવે તેમાં સામાન્ય પરિવારનો માસિક ખર્ચ ઓછામાં ઓછો 7થી 10 હજાર રૂપિયા કે તેથી વધુ ગણીએ અને દરેક વ્યક્તિને સતત રોજગાર મળે તેની પણ કોઈ ગેરંટી ન હોય, તો આવા વર્ગમાંથી નિયમિત રોકાણ માટે મોટી રકમ ક્યાંથી આવશે?
મિડલ ક્લાસ માટે મોંઘવારી અને EMIનો ડબલ માર
શેરબજારમાં રોકાણ કરતો મિડલ ક્લાસ પણ મુશ્કેલીમાં છે. ઓગસ્ટમાં સીપીઆઈ (CPI) એટલે કે છૂટક ફુગાવો વધીને 4.82 ટકા થયો હતો. એક વર્ષ પહેલાં આ દર માત્ર 2.01 ટકા હતો.
ખાદ્ય મોંઘવારી પણ વધીને 5.95 ટકા થઈ છે અને ગ્રામીણ વિસ્તારોમાં તે 6.13 ટકા સુધી પહોંચી છે. માલ પરિવહન સેવાઓમાં આશરે 14 ટકા અને રેસ્ટોરાં તથા હોટલના ખર્ચમાં 8.38 ટકા મોંઘવારીનો વધારો નોંધાયો છે.
અહેવાલો મુજબ લોન ધરાવતા લોકોમાંથી આશરે 21 ટકા લોકો પોતાની આવકનો 20થી 40 ટકા હિસ્સો માત્ર ઈએમઆઈ ચૂકવવામાં વાપરે છે. જ્યારે 9 ટકા લોકોની આવકનો તેનાથી પણ મોટો હિસ્સો હપ્તામાં જાય છે.
પરિવારની સંપત્તિ વધી, પરંતુ દેવું પણ વધ્યું
રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI)ના આંકડા પણ મહત્વપૂર્ણ છે. માર્ચ 2026 સુધીમાં ભારતીય પરિવારોની કુલ નાણાકીય સંપત્તિ આશરે રૂ. 490.3 લાખ કરોડ એટલે કે જીડીપીના 141.6 ટકા હતી.
પરંતુ બીજી તરફ પરિવારોની નાણાકીય દેવાદારી પણ રૂ. 158.5 લાખ કરોડ એટલે કે જીડીપીના 45.8 ટકા સુધી પહોંચી ગઈ હતી.
શુદ્ધ નાણાકીય બચત (Net Financial Savings) ઘટીને જીડીપીના માત્ર 6.2 ટકા રહી છે, જે 2010 પછીની સરેરાશ 7.9 ટકાથી પણ ઓછી છે.
એસબીઆઈ રિસર્ચ (SBI Research) મુજબ છેલ્લા દસ વર્ષમાં વાસ્તવિક વેતન વૃદ્ધિનો વાર્ષિક દર માત્ર 0.23 ટકા રહ્યો છે.
ધનિકોની આવક વધી, મિડલ ક્લાસની ગતિ ધીમી
ધનિક પરિવારોની આવક વધી રહી છે, પરંતુ એટલી જ ઝડપે મિડલ ક્લાસની આવક વધી રહી નથી. પરિણામે લોકો લોન, ક્રેડિટ કાર્ડ અને EMIના સહારે જીવનશૈલી જાળવી રહ્યા છે.
જ્યારે લોનના હપ્તા સતત ચાલુ હોય અને આવકમાં તે પ્રમાણમાં વધારો ન થાય ત્યારે નાણાકીય દબાણ વધે છે. આ દબાણ આખરે શેરબજાર સહિત અનેક બજારોમાં દેખાય છે.
જો વરસાદ ખેંચાય, કૃષિ અર્થતંત્ર (Agri Economy) પર અસર થાય અથવા વૈશ્વિક સ્તરે કોઈ નવો આંચકો આવે તો સ્થિતિ વધુ મુશ્કેલ બની શકે છે.
ભારતીય બજારમાં ‘પરફેક્ટ સ્ટોર્મ’
આથી ભારતીય શેરબજારમાં જોવા મળતો હાલનો કડાકો કોઈ એક કારણનું પરિણામ નથી. આ એક પ્રકારનું ‘પરફેક્ટ સ્ટોર્મ’ (Perfect Storm) છે, જેમાં અનેક નકારાત્મક પરિબળો એકસાથે ભેગા થઈને બજાર પર દબાણ બનાવી રહ્યા છે.
હોર્મુઝની સામુદ્રધુનીને કારણે ક્રૂડ ઓઈલના ભાવમાં અસ્થિરતા છે. ભારત પોતાની ઊર્જા જરૂરિયાત માટે મોટી માત્રામાં ક્રૂડની આયાત કરે છે. એટલે ક્રૂડના ભાવમાં વધારો સીધી રીતે અર્થતંત્ર અને કંપનીઓના ખર્ચને અસર કરે છે.
બીજી તરફ ડોલર અને યુરો સામે રૂપિયો નબળો પડે તો વિદેશી રોકાણકારો માટે ભારતીય રોકાણનું વળતર ઘટી શકે છે. નિકાસમાં અપેક્ષિત વધારો ન થવો અને આયાતમાં વધારો થવો પણ દબાણ વધારતા પરિબળો છે.
આ ઉપરાંત લાંબા સમય સુધી બજાર સતત ઉપર ગયેલું હોવાથી ઘણા શેરોના ભાવ તેમના વાજબી વેલ્યુએશન (Valuation) કરતાં ઊંચા ગયા હતા. નકારાત્મક સમાચાર આવે ત્યારે પ્રોફિટ બુકિંગ (Profit Booking) માટે થતી ઉતાવળની વેચવાલી બજારને વધુ નીચે ખેંચે છે.
બેંકિંગ, ફાઇનાન્સ, ઓટો અને મેટલ જેવા બજારના મુખ્ય ક્ષેત્રોમાં નબળાઈ અથવા ભારે વેચવાલી જોવા મળે તો સમગ્ર ઇન્ડેક્સ પર તેની મોટી અસર પડે છે.
‘ઇન્ડિયા સ્ટોરી’નો ચાર્મ ક્યાંક ધીમો પડ્યો?
એક સમય હતો જ્યારે ‘ઇન્ડિયા સ્ટોરી’ શબ્દ વિશ્વભરના મેગેઝીનોના કવર પર છવાયેલો હતો. તેનો અર્થ માત્ર ભારતની સંસ્કૃતિ કે ઇતિહાસ નહોતો. સવાલ હતો—શું તમે ભારત પર ભરોસો કરો છો? શું તમને લાગે છે કે ભારતનું ભવિષ્ય ઉજ્જવળ છે? શું ભારતની આર્થિક તાકાત આજે છે તેના કરતાં આવતીકાલે અનેકગણી થશે?
એક સમય એવો હતો જ્યારે ભ્રષ્ટાચાર, કોમવાદ, ગરીબી, પ્રદૂષણ અને અનેક મુશ્કેલીઓ હોવા છતાં દેશમાં એક આશાવાદ હતો.
ગ્લોબલાઇઝેશન (Globalisation) પછી ભારતીયોની એક આખી પેઢી આંતરરાષ્ટ્રીય બની. યુવાનો વિદેશોમાં સારી નોકરીઓ અને મોટી સિદ્ધિઓ મેળવવા લાગ્યા. ભારત આઈટીમાં વૈશ્વિક બ્રાન્ડ ભલે ન બન્યું હોય, પરંતુ સસ્તા અને સારા કામ માટેની મોટી માનવશક્તિ તરીકે ઓળખાવા લાગ્યું.
ફિલ્મોમાં પણ આ બદલાવ દેખાયો. એક સમયના સિનેમામાં સિસ્ટમ સામે લડતો નાયક હતો. ત્યારબાદ વિદેશી લોકેશન, અર્બન લવ સ્ટોરી, ગ્રાન્ડ વેડિંગ અને કોમેડીનો યુગ આવ્યો. એક્શન ફિલ્મોમાં પણ આધુનિકતા અને સ્વેગ જોવા મળ્યો.
સ્ક્રીન પરનું ભારત ધીમે ધીમે ઝૂંપડપટ્ટીમાંથી બહાર આવીને વિકાસ તરફ આગળ વધતું, ઝાકઝમાળભર્યું ભારત બન્યું.
પહેલી કાર, પહેલું ઘર અને પહેલી વિદેશયાત્રા
21મી સદીના પહેલા દોઢ દાયકામાં ઘણા મધ્યમવર્ગીય ભારતીયોએ પહેલી કાર ખરીદી હશે, પોતાનું પહેલું ઘર લીધું હશે અથવા પહેલી વિદેશયાત્રા કરી હશે.
એ જ સમયગાળામાં ભારતીયો અમેરિકા, યુકે અને આફ્રિકાથી આગળ વધીને યુરોપના અન્ય દેશો, સ્કેન્ડિનેવિયા, કેનેડા, ઓસ્ટ્રેલિયા, સિંગાપોર, જાપાન, ન્યૂઝીલેન્ડ, દુબઈ અને કતાર જેવા દેશોમાં પણ વધુ જવા લાગ્યા.
આ બધા વેપારીઓ નહોતા. ઘણા યુવા પ્રોફેશનલ્સ (Young Professionals) હતા. ‘ઇન્ડિયા વાયબ્રન્ટ’ હતું. ‘વી કેન ડુ ઇટ’નો આત્મવિશ્વાસ જોવા મળતો હતો. આવતીકાલ માટે ‘સબ કા વિકાસ’ જેવી આશા હતી કે હવે બધું કાયમ માટે બદલાશે.
મનોરંજન, ટેક્નોલોજી અને શિક્ષણમાં પણ તેજી જોવા મળતી હતી.
આજે વિકાસની વાત છે, પરંતુ લોકોની અપેક્ષા પણ બદલાઈ છે
આજે પણ ‘ઇન્ડિયા સ્ટોરી’ છે અને વિકસિત ભારત (Viksit Bharat)ની વાતો પણ છે. પરંતુ અબ્દુલ કલામની ‘ઇન્ડિયા 2020’ની ડેડલાઈન હવે અમૃતકાળ 2047 સુધી આગળ સરકી ગઈ છે.
આજનો યુવા ત્યારે વૃદ્ધાવસ્થા તરફ હશે. તેથી તેની અંદર અગાઉ જેવો ચાર્મ રહેતો નથી. રાજકીય અને સામાજિક ક્ષેત્રે નવા વિકલ્પો દેખાતા નથી અને જૂના વિકલ્પો પણ સમય સાથે વૃદ્ધ થઈ રહ્યા છે.
આ સ્થિતિમાં ધૂંધવાટ અને હતાશામિશ્રિત રોષ વધે છે.
વિજ્ઞાન અને નવી પ્રોડક્ટના વિકાસને બદલે અંધશ્રદ્ધા વધતી જાય અને દરેક મુદ્દા પર રાષ્ટ્રવાદ કે ધાર્મિક નેરેટિવ (Narrative) હાવી થાય તો મૂળભૂત સમસ્યાઓ પર પડદો પડી શકે છે.
અર્થતંત્રનું કદ વધે, પણ સમૃદ્ધિ વહેંચાય પણ ખરી!
બ્લોકબસ્ટર ફિલ્મ એવી હોય જેમાં માત્ર પ્રોડ્યુસર, સ્ટાર કે થિયેટર માલિક જ નહીં, પરંતુ બહારની શિંગચણાની લારીવાળો અને રિક્ષાવાળો પણ કમાય.
એ જ રીતે અર્થતંત્રની તંદુરસ્તી ત્યારે કહેવાય જ્યારે માત્ર થોડા ઉદ્યોગપતિઓ આગળ ન વધે, પરંતુ નાના-મોટા ઉદ્યોગોમાં પણ તંદુરસ્ત સ્પર્ધા અને આવકની યોગ્ય વહેંચણી થાય.
નાણા મંત્રાલયની કરવ્યવસ્થા અને ફોર્માલિટી સતત વધતી જાય અને નવા ઉદ્યોગસાહસિકો માટેના અવરોધો ઘટવાને બદલે વધે તો અર્થતંત્રમાં નવો પ્રવાહ કેવી રીતે આવશે?
અર્થતંત્રનું કુલ કદ વધે છે, પરંતુ જો તેની સાથે અસમાનતાની ખાઈ પણ વધતી જાય તો સામાન્ય વ્યક્તિને વિકાસનો લાભ પોતાના જીવનમાં અનુભવાતો નથી.
આસપાસનું વાતાવરણ બદલાયું છે એવું લોકોને અંદરથી અનુભવવું જોઈએ.
‘ઇન્ડિયા સ્ટોરી’ને ફરી બૂસ્ટની જરૂર
દરેક વરસાદે એ જ ખાડા, એ જ ટ્રાફિક જામ અને એ જ કચરો જોવા મળે તો ધીમે ધીમે આશાની વાર્તા ફેડ આઉટ થવા લાગે છે.
ક્યારેક કોઈ એક મોટી સફળતા દેશની છબીને દુનિયામાં ફરી મજબૂત બનાવે છે. ભારતની ઇન્ડિયા સ્ટોરીને પણ આવા સતત બૂસ્ટની જરૂર છે.
એરલાઇન ક્ષેત્રમાં સ્પર્ધા હોય, ટેક્નોલોજીમાં નવી વૈશ્વિક કંપનીઓ ઊભી થાય, શિક્ષણમાં ગુણવત્તા વધે કે નવા ઉદ્યોગસાહસિકોને આગળ વધવાની તક મળે—આ બધું બજારના વિશ્વાસ માટે પણ જરૂરી છે.
પરંતુ જો કનેક્શન્સ અને કરપ્શન (Corruption) મેરિટ કરતાં વધુ મહત્વના બની જાય, નાના મુદ્દાઓ પર સાંસ્કૃતિક વિવાદો હાવી રહે અને શિક્ષણ તથા સંશોધન પાછળ પૂરતું રોકાણ ન થાય તો વૈશ્વિક રોકાણકારો પણ સવાલ પૂછશે.
અંતે બજાર રિકવર થશે?
આટલા બધા પડકારો વચ્ચે પણ એક વાત યાદ રાખવી જોઈએ—બજાર કાયમ એક જ દિશામાં ચાલતું નથી.
કડાકા પછી રિકવરી (Recovery) પણ આવે છે. પ્રશ્ન માત્ર એટલો છે કે રોકાણકારો બજારને જુગારની જેમ જુએ છે કે લાંબા ગાળાના રોકાણની તક તરીકે.
કારણ કે શેરબજારની સૌથી જૂની અને સચોટ કહેવત પૈકીની એક વાત આજે પણ એટલી જ સાચી છે—
‘શેરબજાર એટલે ઉતાવળિયા લોકો પાસેથી ધૈર્યવાન લોકો પાસે પૈસા પહોંચે એ જગ્યા.’


