

સુપ્રીમ કોર્ટના આદેશ બાદ RBIની કડક ગાઈડલાઇન; શંકાસ્પદ વ્યવહારો પર બેન્કો તાત્કાલિક મૂકશે અસ્થાયી ડેબિટ હોલ્ડ
 છેલ્લું અપડેટ : 15 Sept 2026


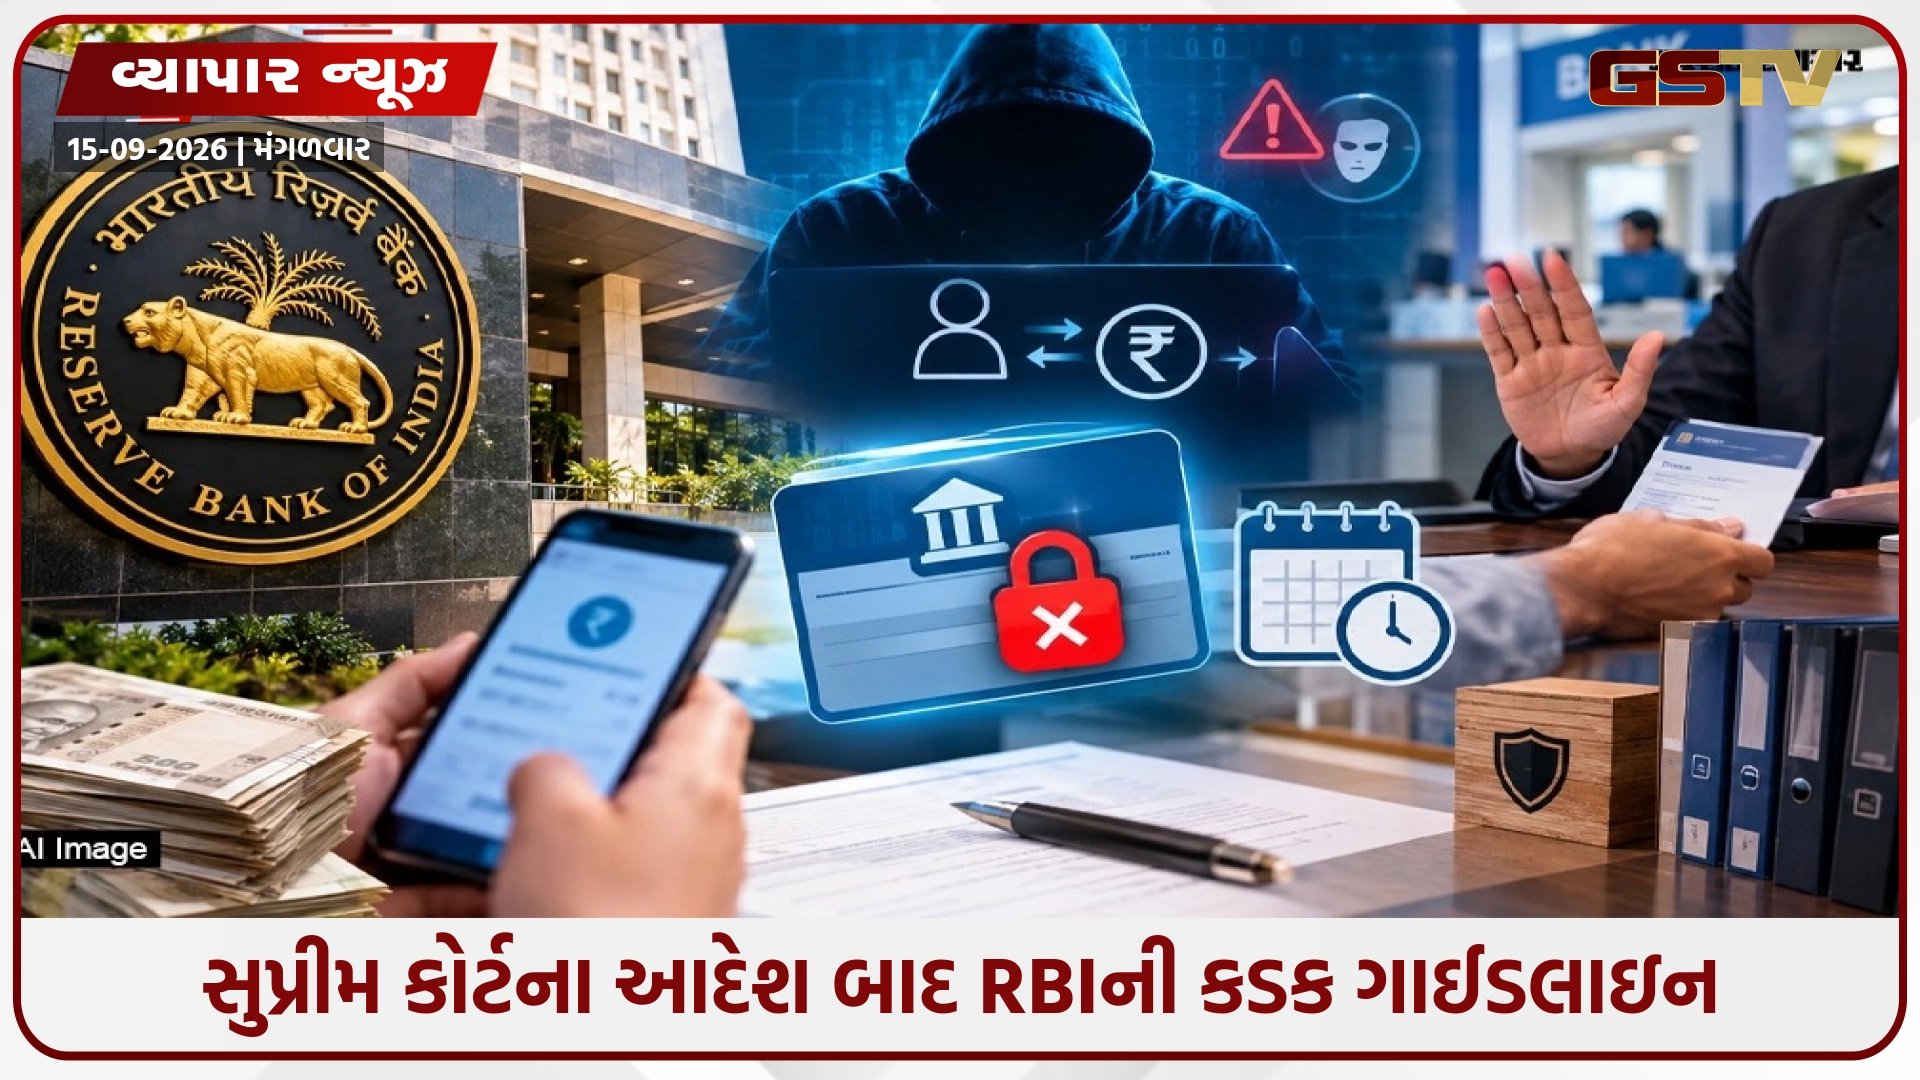
રિઝર્વ બેન્ક ઓફ ઇન્ડિયા (RBI) દ્વારા સાયબર ફ્રોડ અટકાવવા માટે એક નવો પ્રસ્તાવ મૂકવામાં આવ્યો છે. જે મુજબ, સાયબર ફ્રોડમાં વપરાતા હોવાની શંકા હોય તેવા 'મની મ્યૂલ' એકાઉન્ટ્સમાંથી નાણાંના ઉપાડ પર 20 દિવસનો પ્રતિબંધ મૂકવામાં આવશે. સુપ્રીમ કોર્ટના આદેશ બાદ બહાર પાડવામાં આવેલી આ ડ્રાફ્ટ માર્ગદર્શિકા હેઠળ, જો કોઈ ખાતેદાર ખાતામાં જમા થયેલા નાણાં અંગે યોગ્ય ખુલાસો ન કરે, તો તેમાંથી 20 દિવસ સુધી નાણાં ઉપાડી શકાશે નહીં અને સંતોષકારક ખુલાસો મળ્યા પછી જ વ્યવહારો ચાલુ કરવા દેવાશે.
અગાઉ રિપોર્ટ થયેલા ખાતાઓ પર કડક નિયમો

સુપ્રીમ કોર્ટના 4 ઓગસ્ટના આદેશ બાદ આ ડ્રાફ્ટ માર્ગદર્શિકા તૈયાર કરવામાં આવી છે. આ પ્રોસિજર હેઠળ બેન્કોએ એવા ટ્રાન્ઝેક્શન્સ પર તાત્કાલિક અસ્થાયી ડેબિટ હોલ્ડ મૂકવો પડશે, જેને મની મ્યૂલ તરીકે ઓળખવામાં આવ્યા હોય. આ વ્યાખ્યામાં એવા રૂ. 1,000 કે તેથી વધુના વ્યવહારોનો સમાવેશ થાય છે જેને બેન્કોની આર્ટિફિશિયલ ઇન્ટેલિજન્સ અને મશીન લર્નિંગ સિસ્ટમ્સ દ્વારા શંકાસ્પદ તરીકે ફ્લેગ કરવામાં આવ્યા હોય. ઉપરાંત, ગ્રાહકની સામાન્ય પ્રોફાઇલથી વિપરીત કે અસામાન્ય લાગતા વ્યવહારો અથવા અગાઉ છેતરપિંડી કે મની મ્યૂલ તરીકે રિપોર્ટ થયેલા ખાતાઓ સાથે જોડાયેલા વ્યવહારો પર પણ આ નિયમ લાગુ થશે.
ખુલાસા માટેની પ્રક્રિયા અને સમયમર્યાદા
એકાઉન્ટની વાસ્તવિકતા અંગે ગ્રાહકને પત્ર દ્વારા ખુલાસો અથવા સ્પષ્ટતા રજૂ કરવા માટે 20 દિવસનો સમય મળશે. ગ્રાહક તરફથી ખુલાસો મળ્યાના 10 દિવસની અંદર બેન્કે નિર્ણય લેવો પડશે. જો કોઈ ખુલાસો પ્રાપ્ત ન થાય, તો અસ્થાયી ડેબિટ હોલ્ડની તારીખથી 30 દિવસની અંદર નિર્ણય લેવાનો રહેશે. જો બેન્ક ગ્રાહકના ખુલાસાથી સંતુષ્ટ થાય, તો તેણે તાત્કાલિક હોલ્ડ હટાવવો પડશે.
અસાધારણ સંજોગોમાં જ હોલ્ડનો ઉપયોગ
જો બેન્ક સંતુષ્ટ ન થાય, તો હોલ્ડ ચાલુ રહેશે અને નેશનલ સાયબર ક્રાઈમ રિપોર્ટિંગ પોર્ટલના સિટિઝન ફાઈનાન્શિયલ સાયબર ફ્રોડ રિપોર્ટિંગ એન્ડ મેનેજમેન્ટ સિસ્ટમ દ્વારા સંબંધિત પોલીસ અધિકારીને તેની જાણ કરવાની રહેશે. જો કાયદા અમલીકરણ એજન્સી કે સક્ષમ ઓથોરિટી તરફથી 30 દિવસમાં હોલ્ડ ચાલુ રાખવાની કોઈ સૂચના ન મળે, તો બેન્કે રજૂઆતની તારીખથી 31મા દિવસે હોલ્ડ હટાવવો પડશે. આવી સૂચનાના અભાવે અસ્થાયી ડેબિટ હોલ્ડનો મહત્તમ સમયગાળો પ્રારંભિક હોલ્ડની તારીખથી 60 દિવસનો રહેશે.મની મ્યૂલ એકાઉન્ટ મામલે કડક જોગવાઈઓ
આરબીઆઈએ પ્રસ્તાવ મૂક્યો છે કે એકાઉન્ટ-સ્તરના હોલ્ડનો ઉપયોગ અંતિમ વિકલ્પ તરીકે અને માત્ર અસાધારણ સંજોગોમાં જ થવો જોઈએ. સાથે જ, શંકાસ્પદ મની મ્યૂલ અને સાયબર ફ્રોડ ટ્રાન્ઝેક્શન્સને ઓળખવા માટે બેન્કોએ ટેક્નોલોજી આધારિત આંતરિક નીતિઓ અમલમાં મૂકવી પડશે અને ફાઈનાન્શિયલ ઇન્ટેલિજન્સ યુનિટ-ઇન્ડિયા પાસે સસ્પિશિયસ ટ્રાન્ઝેક્શન રિપોર્ટ્સ ફાઈલ કરવા પડશે. જો કોઈ બેન્ક મની મ્યૂલ એકાઉન્ટ સ્થાપિત થવા છતાં આવો રિપોર્ટ ફાઇલ ન કરે, તો તેને 'તમારા ગ્રાહકને ઓળખો' (KYC) અંગેની માર્ગદર્શિકાનું ઉલ્લંઘન ગણવામાં આવશે.
બેન્ક અધિકારીઓની કથિત મિલીભગત અને સાયબર ફ્રોડ
સાયબર ફ્રોડ કરનારાઓ દ્વારા રિઝર્વ બેન્કના અધિકારીઓ અને નાણાંમંત્રીની મિલીભગતથી બેન્કોમાં બોગસ એકાઉન્ટ ખોલવામાં આવી રહ્યા છે. 'તમારા ગ્રાહકને ઓળખો' (KYC)ની સિસ્ટમ મુજબ કોઈપણ સંજોગોમાં થર્ડ પાર્ટીનું એકાઉન્ટ ખોલી શકાતું જ નથી. જો બેન્કના એક ખાતામાંથી બીજા ખાતામાં ફ્રોડ કરીને નાણાં ટ્રાન્સફર કરવામાં આવે, તો ફરિયાદ મળતાની સાથે જ તે ખાતાને સ્થગિત કરી શકાય છે, પરંતુ બેન્ક અધિકારીઓની ફ્રોડ કરનારાઓ સાથે મિલીભગત હોવાથી આવું થતું નથી.
હાલમાં માત્ર નિયમો બનાવવાનું ડોળ કરવામાં આવી રહ્યું છે. વર્તમાન સિસ્ટમ એટલી મજબૂત છે કે ફ્રોડ કરનારાઓને ક્ષણવારમાં પકડી શકાય તેમ છે, તેમ છતાં બેન્ક અધિકારીઓ તેમની ગેરરીતિઓ સામે આંખ આડા કાન કરી રહ્યા છે. જો બેન્કના બ્રાન્ચ મેનેજરને જવાબદાર ઠેરવવામાં આવે અને નાણાંની ઉચાપત થવા પર તેમને નોકરીમાંથી બરતરફ કરવામાં આવે, તો દેશમાં થતા સાયબર ફ્રોડ સંપૂર્ણપણે બંધ થઈ શકે છે. બાકીની સ્થિતિ એવી છે કે ન્યાયતંત્ર, નાણાંમંત્રી અને રિઝર્વ બેન્ક સૌની મિલીભગત છે અને માત્ર નવા કાયદા બનાવવાની ચર્ચાઓ કરવી એ એક ફેશન બની ગઈ છે.
બેન્કો, હિતધારકો અને જનતા પાસેથી બીજી ઓક્ટોબર સુધીમાં ટિપ્પણી મંગાઈ
બેન્કોએ અસ્થાયી ડેબિટ હોલ્ડ્સ સાથે સંકળાયેલા કેસોનો સેન્ટ્રલાઈઝ્ડ રેકોર્ડ પણ રાખવો પડશે, જેમાં ગ્રાહકો અને કાયદા અમલીકરણ એજન્સીઓ સાથેના પત્રવ્યવહારનો સમાવેશ થાય છે. આ રેકોર્ડ્સ એકાઉન્ટ બંધ થયા પછી ઓછામાં ઓછા 10 વર્ષ માટે જાળવી રાખવા પડશે.
બેન્કોએ આવા ખાતાઓ અને ગ્રાહક દ્વારા રાખવામાં આવેલા અન્ય સક્રિય ખાતાઓ અથવા સંબંધોનું મોનિટરિંગ પણ કરવું પડશે. ગ્રાહકોની ફરિયાદો માટે, બેન્કોએ નોડલ અધિકારીઓની નિમણૂક કરવી પડશે અને તેમની વિગતો તેમની વેબસાઈટ્સ અને શાખાઓ પર દર્શાવવી પડશે, તેમજ ફરિયાદોનો ઉકેલ 30 દિવસમાં લાવવો પડશે. આરબીઆઈએ બેન્કો, અન્ય હિતધારકો અને જનતા પાસેથી 2 ઓક્ટોબર સુધીમાં ટિપ્પણીઓ મંગાવી છે અને આ માર્ગદર્શિકા 1 એપ્રિલ, 2026થી અમલમાં મૂકવાનો પ્રસ્તાવ છે.


