ઘર ખરીદવાનું સપનું પૂરું કરવું છે? ડાઉન પેમેન્ટ માટે પૈસા ભેગા કરવાની 3 અસરકારક રીતો
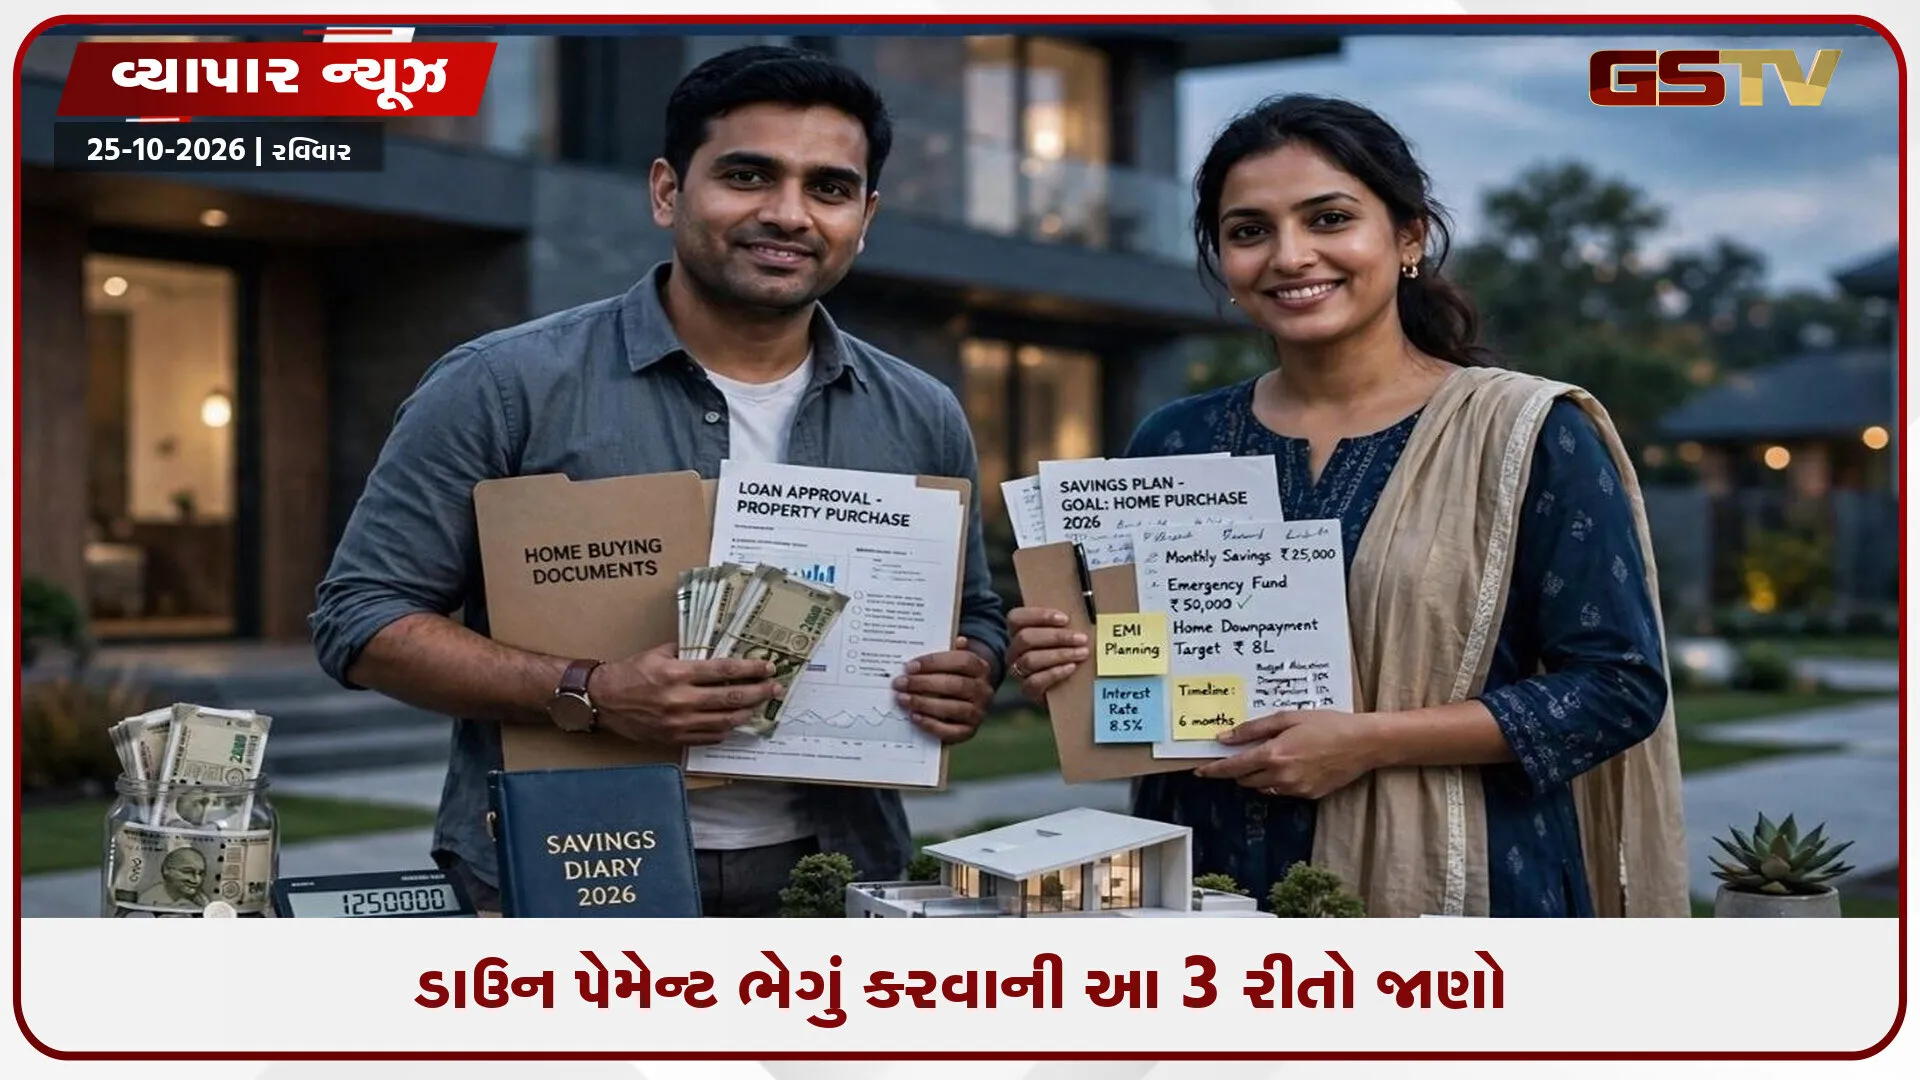
ઘર ખરીદવું એ મધ્યમ વર્ગના અનેક પરિવારોનું મોટું સપનું હોય છે. દર મહિને ₹30,000 ભાડું ચૂકવતા લોકો પણ હોમ લોન (Home Loan)ની ₹35,000 સુધીની EMI ભરવાની ક્ષમતા ધરાવતા હોઈ શકે છે. તેમ છતાં, ઘર ખરીદવા માટે શરૂઆતમાં જરૂરી મોટી રકમ ભેગી કરવી મુશ્કેલ બને છે. પગારમાંથી ઘરખર્ચ, બાળકોની સ્કૂલ ફી, કરિયાણું, વીમા અને અન્ય ખર્ચ કાઢ્યા પછી બચત માટે બહુ ઓછી રકમ બચે છે.
ઘર ખરીદવા માટે માત્ર ડાઉન પેમેન્ટ (Down Payment) જ નહીં, પરંતુ સ્ટેમ્પ ડ્યૂટી (Stamp Duty), રજિસ્ટ્રેશન (Registration), સામાન ખસેડવાનો ખર્ચ અને ઘરની સજાવટ માટે પણ પૈસાની જરૂર પડે છે. આવી સ્થિતિમાં યોગ્ય નાણાકીય આયોજન (Financial Planning) કરીને બચત વધારી શકાય છે. રિકરિંગ ડિપોઝિટ (RD), મ્યુચ્યુઅલ ફંડની SIP અને જમીન ખરીદવા જેવા ત્રણ વિકલ્પો પર વિચાર કરી શકાય છે.
60 લાખનું ઘર ખરીદવા માટે કેટલી બચત જરૂરી?
માની લો કે તમે ₹60 લાખની કિંમતનું ઘર ખરીદવા માંગો છો. જો બેંક મિલકતની કિંમતના 80 ટકા સુધીની લોન મંજૂર કરે, તો બાકીના 20 ટકા એટલે કે ₹12 લાખ ડાઉન પેમેન્ટ તરીકે ચૂકવવા પડશે. બાકીના ₹48 લાખની હોમ લોન મળી શકે છે, પરંતુ તે બેંકની શરતો અને તમારી લોન ચૂકવવાની ક્ષમતા પર આધારિત રહેશે.
જોકે, બચતનો લક્ષ્યાંક માત્ર ₹12 લાખ રાખવો યોગ્ય નથી. ઘર ખરીદતી વખતે સ્ટેમ્પ ડ્યૂટી, રજિસ્ટ્રેશન અને અન્ય ખર્ચ પણ ધ્યાનમાં લેવા જોઈએ. આ ઉપરાંત, અચાનક ઊભી થતી નાણાકીય મુશ્કેલી માટે ઇમરજન્સી ફંડ (Emergency Fund) અલગ રાખવું જરૂરી છે.
1. રિકરિંગ ડિપોઝિટ (RD): નિયમિત બચત માટે સરળ વિકલ્પ
જે લોકો શેરબજારના ઉતાર-ચઢાવનું જોખમ લેવા માંગતા નથી, તેમના માટે રિકરિંગ ડિપોઝિટ (Recurring Deposit) ઉપયોગી વિકલ્પ બની શકે છે. તેમાં દર મહિને એક નિશ્ચિત રકમ જમા કરવામાં આવે છે અને બેંક અથવા પોસ્ટ ઓફિસના લાગુ વ્યાજદર પ્રમાણે વળતર મળે છે.
ઉદાહરણ તરીકે, જો તમે દર મહિને ₹20,000 પાંચ વર્ષ સુધી જમા કરો, તો તમારી કુલ જમા રકમ ₹12 લાખ થશે. વાર્ષિક 6.5 ટકા વ્યાજ અને માસિક ચક્રવૃદ્ધિનું માત્ર ઉદાહરણ લઈએ તો પાંચ વર્ષ પછી આ રકમ આશરે ₹14 લાખ થઈ શકે છે. વાસ્તવિક રકમ વ્યાજદર, ડિપોઝિટની શરતો અને ગણતરીની પદ્ધતિ પ્રમાણે બદલાશે. વ્યાજની આવક પર લાગુ નિયમો મુજબ ટેક્સ પણ લાગી શકે છે.
આ વિકલ્પનો સૌથી મોટો ફાયદો એ છે કે બચતનો અંદાજ લગાવી શકાય છે અને શેરબજારની અસ્થિરતાથી બચી શકાય છે. જોકે, લાંબા ગાળે શેરબજાર આધારિત રોકાણ કરતાં વળતર ઓછું હોઈ શકે છે.
2. મ્યુચ્યુઅલ ફંડ SIP: વધુ વળતરની શક્યતા, પરંતુ જોખમ પણ
સિસ્ટેમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન (Systematic Investment Plan – SIP) દ્વારા દર મહિને મ્યુચ્યુઅલ ફંડમાં નિશ્ચિત રકમનું રોકાણ કરી શકાય છે. જો ઘર ખરીદવાની યોજના પાંચ વર્ષ કે તેથી વધુ સમય પછીની હોય અને તમે બજારનું જોખમ સહન કરી શકો, તો ઇક્વિટી મ્યુચ્યુઅલ ફંડ SIP પર વિચાર કરી શકાય છે.
ઉદાહરણ તરીકે, દર મહિને ₹20,000ના રોકાણથી પાંચ વર્ષમાં કુલ ₹12 લાખ જમા થશે. જો વાર્ષિકીકૃત વળતર (Annualised Return) 10 ટકા મળે, તો અંતિમ રકમ આશરે ₹15.5 લાખ થઈ શકે છે. આ માત્ર અંદાજ છે, ખાતરીપૂર્વક મળનારું વળતર નથી.
શેરબજારમાં ઘટાડો આવે તો પાંચ વર્ષના સમયગાળામાં પણ વળતર ઓછું કે નકારાત્મક હોઈ શકે છે. તેથી, ઘર ખરીદવાની તારીખ નજીક આવે તેમ જરૂરી રકમનો અમુક હિસ્સો ઓછા જોખમવાળા અને સરળતાથી ઉપાડી શકાય એવા વિકલ્પોમાં ખસેડવો સમજદારીભર્યું છે. માત્ર વધુ નફાની આશામાં ઘર ખરીદવાનું આયોજન જોખમમાં મૂકવું યોગ્ય નથી.
3. નાનો જમીનનો પ્લોટ ખરીદીને ભંડોળ ઊભું કરવું
કેટલાક લોકો પહેલાં નાનો પ્લોટ ખરીદે છે અને થોડાં વર્ષો પછી તેને વેચીને ઘરનું ડાઉન પેમેન્ટ ભરવાનું વિચારે છે. જોકે, જમીનના ભાવ વધે જ તેની કોઈ ગેરંટી નથી અને તેને વેચવામાં પણ સમય લાગી શકે છે.
ઉદાહરણ તરીકે, તમે ₹10 લાખનો પ્લોટ ખરીદો અને સ્ટેમ્પ ડ્યૂટી તથા રજિસ્ટ્રેશન જેવા ખર્ચ 7 ટકા હોય, તો તમારો કુલ ખર્ચ ₹10.7 લાખ થશે. જો પાંચ વર્ષમાં પ્લોટની કિંમત વાર્ષિક 5 ટકા વધે, તો તેની અંદાજિત કિંમત ₹12.76 લાખ થઈ શકે છે. વેચાણ ખર્ચ 1 ટકા ગણીએ તો આશરે ₹12.63 લાખ હાથમાં આવે. એટલે મૂળ કુલ ખર્ચની સરખામણીએ અંદાજિત નફો ₹1.93 લાખ થાય છે. આ ગણતરીમાં ટેક્સ અને મોંઘવારીનો સમાવેશ નથી.
બીજી તરફ, જો જમીનના ભાવ ન વધે અને પ્લોટ ₹10 લાખમાં જ વેચાય, તો 1 ટકા વેચાણ ખર્ચ બાદ ₹9.9 લાખ જ મળશે. એટલે મૂળ રોકાણ કરતાં પણ ઓછી રકમ હાથમાં આવી શકે છે.
પ્લોટ ખરીદતાં પહેલાં માલિકીના દસ્તાવેજો (Title Documents), કાયદાકીય વિવાદ, રસ્તાની સુવિધા, આસપાસનો વિકાસ અને ભવિષ્યમાં વેચવાની શક્યતા તપાસવી જરૂરી છે. જમીનને ઝડપથી વેચીને પૈસા મળી જશે એવું માનીને ઘર ખરીદવાનું આયોજન ન કરવું.
ખેતીની જમીન ખરીદતાં પહેલાં ખાસ ધ્યાન રાખો
કેટલાક ખરીદદારો રહેણાક પ્લોટ કરતાં સસ્તી લાગતી ખેતીની જમીન (Agricultural Land) ખરીદવાનો વિકલ્પ વિચારે છે. પરંતુ ખેતીની જમીન ખરીદવા અને તેનો ઉપયોગ બદલવા અંગે રાજ્ય પ્રમાણે અલગ કાયદા અને નિયંત્રણો હોઈ શકે છે. આવી જમીનને પાછળથી રહેણાક પ્લોટમાં ફેરવી શકાશે જ એવું માનવું નહીં.
ખરીદી પહેલાં જમીનના દસ્તાવેજો, બોજા, કાયદેસર માલિકી અને ઉપયોગના નિયમો અંગે નિષ્ણાત વકીલની સલાહ લેવી જરૂરી છે. માત્ર ભાવ વધવાની આશાએ મોટી લોન લઈને જમીન ખરીદવાથી નાણાકીય મુશ્કેલી વધી શકે છે.
તમારા માટે કયો વિકલ્પ યોગ્ય છે?
જો તમે આગામી બે-ત્રણ વર્ષમાં ઘર ખરીદવા માંગતા હો, તો મૂડી સુરક્ષિત રાખવી અને જરૂર પડે ત્યારે સરળતાથી ઉપાડી શકાય તેવા વિકલ્પોને પ્રાથમિકતા આપવી યોગ્ય છે. પાંચ વર્ષ કે તેથી વધુ સમય હોય અને જોખમ લેવાની ક્ષમતા હોય, તો SIP પર વિચાર કરી શકાય છે. જમીન ખરીદવાનો વિકલ્પ લાંબા ગાળાનું રોકાણ અને કાયદાકીય તપાસ માગે છે.
ઘર ખરીદ્યા પછી પણ મેન્ટેનન્સ, પ્રોપર્ટી ટેક્સ અને સમારકામનો ખર્ચ આવવાનો છે. તેથી, ડાઉન પેમેન્ટ માટે તમારી બધી બચત વાપરી ન નાખો. ઘર ખરીદવાનું સાચું આયોજન એ છે કે ડાઉન પેમેન્ટ પણ ભેગું થાય અને ઘર ખરીદ્યા પછી પણ પરિવારની નાણાકીય સુરક્ષા જળવાઈ રહે.