બચ્ચન પરિવારમાં જલસાને લઈને વિવાદ… 1993નો દસ્તાવેજ, 2006માં રજિસ્ટ્રી, શું છે ગિફ્ટ ડીડ અને તેના નિયમો?

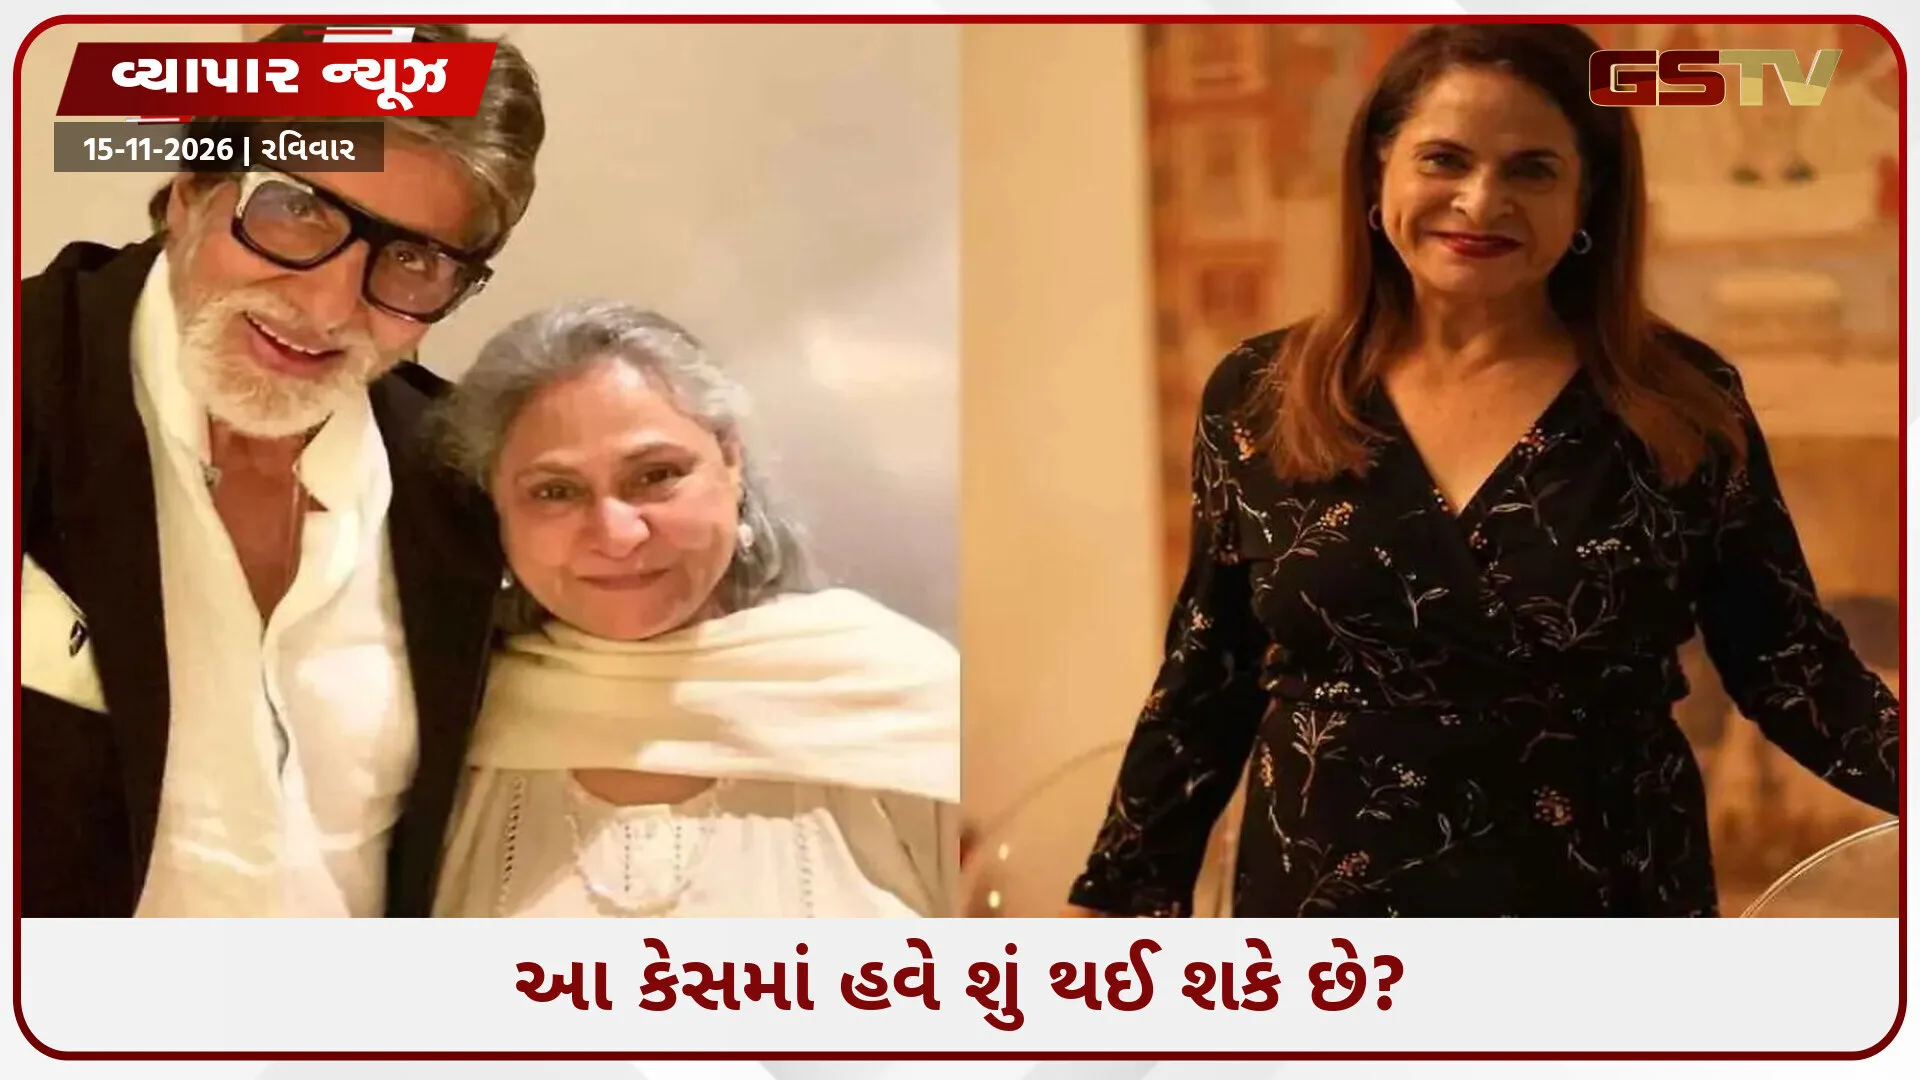
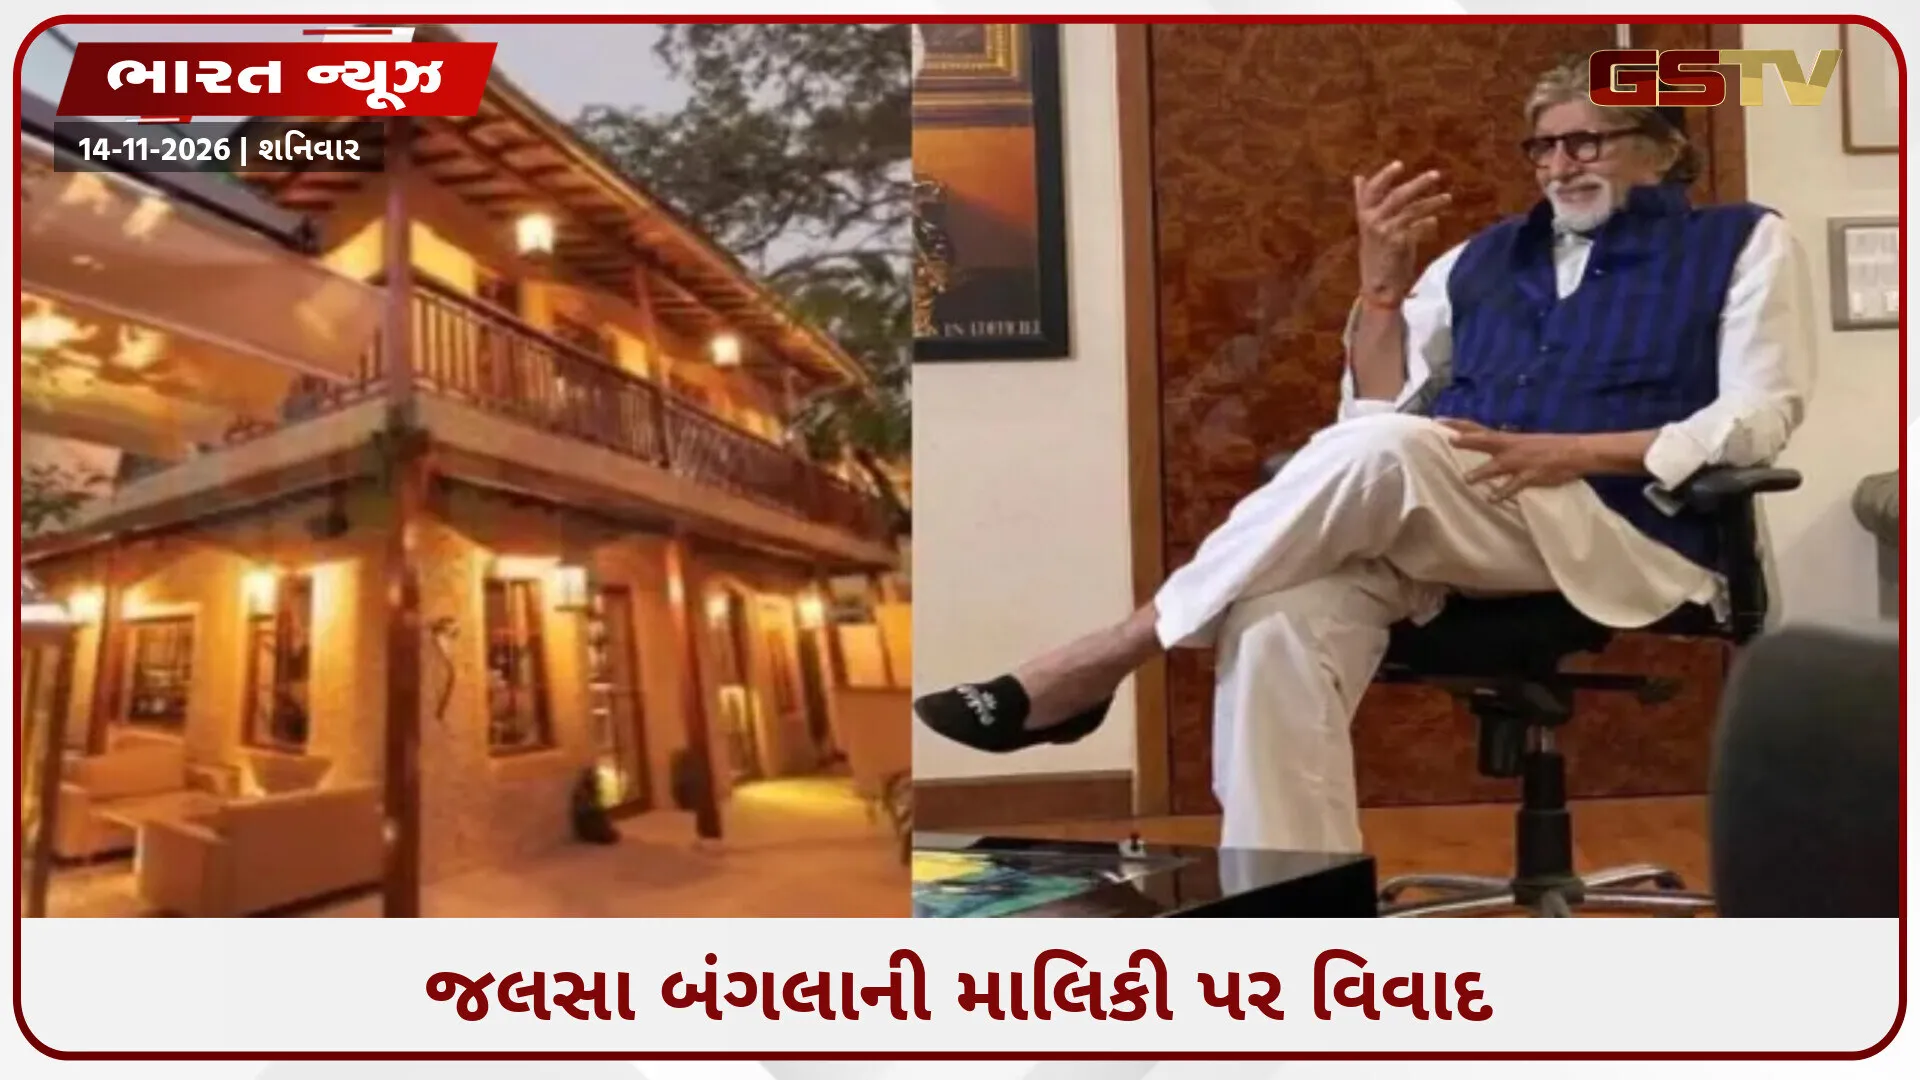
પ્રખ્યાત ફિલ્મ અભિનેતા અમિતાભ બચ્ચનનું મુંબઈનું નિવાસસ્થાન જલસા વિવાદમાં આવ્યું છે. તેમના નાના ભાઈ અજિતાભની પત્ની રામોલાએ તેની માલિકી અંગે સક્ષમ અધિકારીઓ સમક્ષ ફરિયાદ નોંધાવી છે. ડેપ્યુટી રજિસ્ટ્રાર ઓફ સોસાયટીઝે કેસની સુનાવણી શરૂ કરી છે અને તમામ પક્ષો પાસેથી જવાબો માંગ્યા છે. રામોલાએ 1993ના કથિત ગિફ્ટ ડીડને પડકાર્યો છે, જે કથિત રીતે જલસાની માલિકી જયા બચ્ચનને ટ્રાન્સફર કરે છે. તેનો દાવો છે કે તેને આ વાતની જાણ નહતી કે કોઈ સંમતિ નહતી લેવામાં આવી.
આ બાબતનું સત્ય શું છે? સુનાવણીનું પરિણામ શું આવશે? આનો નિર્ણય અધિકારીઓ અને કોર્ટ દ્વારા લેવામાં આવશે. જોકે, કેટલાક પ્રશ્નો બાકી છે. ઉદાહરણ તરીકે, ગિફ્ટ ડીડ શું છે? શું દસ્તાવેજ યોગ્ય રીતે તૈયાર કરવામાં આવ્યો હતો? શું મિલકત આપનાર વ્યક્તિએ સ્વેચ્છાએ સહી કરી હતી? શું પ્રાપ્તકર્તાએ ભેટ સ્વીકારી હતી? શું દસ્તાવેજ પર જરૂરી સાક્ષીઓ હતા? અને શું જૂના દસ્તાવેજમાં રહેલી ખામીઓને સ્ટેમ્પ ડ્યુટી ચૂકવીને અથવા પછીથી નોંધણી કરાવીને સુધારી શકાય છે? ચાલો આ તકનો લાભ લઈએ અને તેમને સમજીએ.
ગિફ્ટ ડીડ શું છે?
સુપ્રીમ કોર્ટના વકીલ અશ્વની કુમાર દુબેના મતે, ભેટ એ એક કાનૂની દસ્તાવેજ છે જેના દ્વારા વ્યક્તિ પોતાની હાલની મિલકત કોઈપણ નાણાકીય કે અન્ય વિચારણા વિના બીજા વ્યક્તિને ટ્રાન્સફર કરે છે. આપનારને દાતા કહેવામાં આવે છે અને મેળવનારને પ્રાપ્તકર્તા કહેવામાં આવે છે. ભેટ આપવાનો હેતુ ફક્ત જણાવવાથી પૂર્ણ નથી માનવામાં આવતું. ભેટ સ્વૈચ્છિક હોવી જોઈએ. પ્રાપ્તકર્તાએ તેને સ્વીકારવી જોઈએ. સ્થાવર મિલકતના કિસ્સામાં આ સ્વીકૃતિ દાતાના જીવનકાળ દરમિયાન થવી જોઈએ. મિલકત ટ્રાન્સફર અધિનિયમ, 1882ની કલમ 122 અને 123, ભેટના આ મૂળભૂત નિયમોને સંબોધિત કરે છે. સ્થાવર મિલકતની ભેટ રજિસ્ટર્ડ દસ્તાવેજ દ્વારા થવી જોઈએ. દાતાની સહી અને ઓછામાં ઓછા બે સાક્ષીઓ દ્વારા પ્રમાણિત કરવું જરૂરી છે. આ પછી મિલકત રેકોર્ડ બદલવા માટે નામ ટ્રાન્સફર અથવા પરિવર્તન કરી શકાય છે. જોકે, પરિવર્તન રેકોર્ડ પોતે માલિકીનો નિર્ણાયક પુરાવો નથી.
ગિફ્ટ ડીડ ક્યારે માન્ય ગણાય છે?
ગિફ્ટ ડીડની માન્યતા ફક્ત તેના માલિક અથવા કાગળ પર આધારિત નથી. એડવોકેટ દુબે સમજાવે છે કે આપનાર મિલકતનો માલિક હતો કે નહીં તે ધ્યાનમાં લેવું મહત્ત્વપૂર્ણ છે. મિલકત સ્પષ્ટ રીતે ઓળખાયેલી છે કે નહીં. શું આપનારે પોતાની સ્વતંત્ર ઈચ્છાથી ભેટ આપી હતી? શું પ્રાપ્ત કરનાર વ્યક્તિએ તેને સ્વીકાર્યું? શું સ્થાવર મિલકત માટેનો દસ્તાવેજ નોંધાયેલ છે. અને કાયદા દ્વારા જરૂરી સહીઓ અને સાક્ષીઓ છે કે નહીં. જો દસ્તાવેજની સહી, સંમતિ અથવા અમલ અંગે કોઈ વિવાદ હોય, તો સંબંધિત રેકોર્ડ અને સંજોગોની તપાસ કરવી જરૂરી છે. બનાવટી, છેતરપિંડી, દબાણ અથવા અયોગ્ય પ્રભાવના આરોપો ફક્ત ફરિયાદથી જ નિશ્ચિતપણે નિષ્કર્ષ પર આવી શકતા નથી. આરોપોનું પુરાવા અને યોગ્ય પ્રક્રિયા દ્વારા પરીક્ષણ કરવામાં આવે છે. દસ્તાવેજને પડકારવા માટે સમય મર્યાદા અને યોગ્ય ફોરમ પણ કેસના તથ્યો પર આધાર રાખે છે.
શું ગિફ્ટ ડીડ સાદા કાગળ પર માન્ય છે?
સ્થાવર મિલકતના કિસ્સામાં સાદા કાગળ પર લખાયેલ અને નોંધણી વગરનો ગિફ્ટ ડીડ સામાન્ય રીતે માલિકી ટ્રાન્સફર કરવા માટેની કાનૂની આવશ્યકતાઓને પૂર્ણ કરતો નથી. સુપ્રીમ કોર્ટના વકીલ અશ્વિની દુબે કહે છે કે કાયદામાં રજિસ્ટર્ડ દસ્તાવેજ અને બે સાક્ષીઓની જરૂર છે. વધુમાં, રાજ્યના કાયદા મુજબ દસ્તાવેજ પર લાગુ પડતી સ્ટેમ્પ ડ્યુટી પણ મહત્ત્વપૂર્ણ છે. જોકે, એવું તારણ કાઢવું અકાળ ગણાશે કે સાદા કાગળ પર બનાવેલ દરેક દસ્તાવેજ બધા હેતુઓ માટે આપમેળે રદબાતલ થઈ જાય છે. દસ્તાવેજ કયા ફોર્મમાં બનાવવામાં આવ્યો હતો, તે પછીથી કોઈપણ કાનૂની કાર્યવાહીમાં રજૂ કરવામાં આવ્યો હતો કે કેમ અને અધિકારીઓએ તેના પર શું પગલાં લીધાં તે અલગ પ્રશ્નો છે.
શું 13 વર્ષ પછી નોંધણી મંજૂર કરી શકાય છે?
જલસા વિવાદ પરના અહેવાલોમાં દાવો કરવામાં આવ્યો છે કે દસ્તાવેજ 1993નો હતો અને 2006માં નોંધાયેલ હતો. આ એક સામાન્ય નિયમ નથી કે દરેક ભેટ ખત 13 વર્ષ પછી નોંધણી કરાવી શકાય છે. નોંધણી કાયદો દસ્તાવેજો ફાઈલ કરવા માટે સમય મર્યાદા અને અમુક મર્યાદિત પરિસ્થિતિઓમાં, વિલંબિત ફાઇલિંગ માટે જોગવાઈઓ પ્રદાન કરે છે. સામાન્ય રીતે, દસ્તાવેજ અમલ પછી નિર્ધારિત સમયગાળામાં નોંધણી માટે ફાઈલ કરવો આવશ્યક છે. તેથી, આટલા લાંબા અંતરાલ પછી લેવામાં આવેલી કાર્યવાહીનો આધાર, દસ્તાવેજની પ્રકૃતિ અને લાગુ આદેશોની તપાસ કરવાની જરૂર પડશે.
નોંધણી અધિકારીએ દસ્તાવેજ રજીસ્ટર કરાવ્યો હોય તો પણ, આ આપમેળે સાબિત થતું નથી કે સહીઓ સાચી હતી અથવા મૂળ વ્યવહાર માન્ય હતો. ફક્ત વિલંબિત નોંધણી એ કોઈ ચોક્કસ નિષ્કર્ષ ન હોવો જોઈએ. સંબંધિત દસ્તાવેજો, નોંધણી ફાઈલ અને તે સમયે લાગુ નિયમોની સમીક્ષા કરવી મહત્ત્વપૂર્ણ છે.
સ્ટેમ્પ ડ્યુટી અભય યોજના શું હતી?
મહારાષ્ટ્રની સ્ટેમ્પ ડ્યુટી અભય યોજનાને જૂના દસ્તાવેજો પર બાકી સ્ટેમ્પ ડ્યુટી અને દંડમાંથી રાહત આપવા માટેની યોજના તરીકે વર્ણવવામાં આવી છે. તેનો ઉદ્દેશ્ય પાત્ર દસ્તાવેજો માટે ઓછી ફી ચૂકવીને બાકી લેણાને નિયમિત કરવાનો હતો. જોકે, સ્ટેમ્પ ડ્યુટી ચૂકવવી અને દસ્તાવેજની અધિકૃતતા સાબિત કરવી એ બે અલગ અલગ બાબતો છે. યોજના હેઠળ સ્ટેમ્પ ડ્યુટીનું નિયમિતકરણ આપમેળે સાબિત થતું નથી કે દસ્તાવેજ પરની સહી સાચી છે, દાતાની સંમતિ હતી, ભેટ સ્વીકારવામાં આવી હતી અથવા બધી કાનૂની ઔપચારિકતાઓ પૂર્ણ થઈ હતી.
આ કેસમાં હવે શું થઈ શકે છે?
મીડિયા રિપોર્ટ્સ અનુસાર, સહકારી મંડળીઓના ડેપ્યુટી રજિસ્ટ્રાર સમક્ષ સુનાવણી શરૂ થઈ ગઈ છે, અને સંડોવાયેલા પક્ષકારો પાસેથી જવાબો માંગવામાં આવ્યા છે. અધિકારીઓને મૂળ દસ્તાવેજ, નોંધણી રેકોર્ડ, સ્ટેમ્પ ડ્યુટી ચુકવણી કાગળો, અભય યોજના ઓર્ડર, સહીના નમૂના, સોસાયટી શેર રેકોર્ડ અને પ્રોપર્ટી કાર્ડ જેવા દસ્તાવેજોની સમીક્ષા કરવાની જરૂર પડી શકે છે. તપાસમાં સોસાયટી રેકોર્ડ અને સરકારી પ્રોપર્ટી કાર્ડમાં નામોમાં તફાવત પણ શામેલ હોઈ શકે છે. આ પછી અધિકારીઓ તેમના અધિકારક્ષેત્રમાં આદેશો જારી કરી શકે છે. જો સહીઓ અથવા માલિકી અંગે ગંભીર વિવાદ ચાલુ રહે છે, તો પક્ષકારોએ સક્ષમ કોર્ટનો સંપર્ક કરવો પડી શકે છે. દસ્તાવેજો અને પુરાવાઓના આધારે કોર્ટ નક્કી કરી શકે છે કે દસ્તાવેજ માન્ય છે કે નહીં અને રેકોર્ડમાં કયા ફેરફારો કરવા જોઈએ.