

રૂપિયાનો ઘસારો અને ભારતીય અર્થતંત્ર સામે બે મોટા આંચકાઓ!
 છેલ્લું અપડેટ : 29 Jun 2026


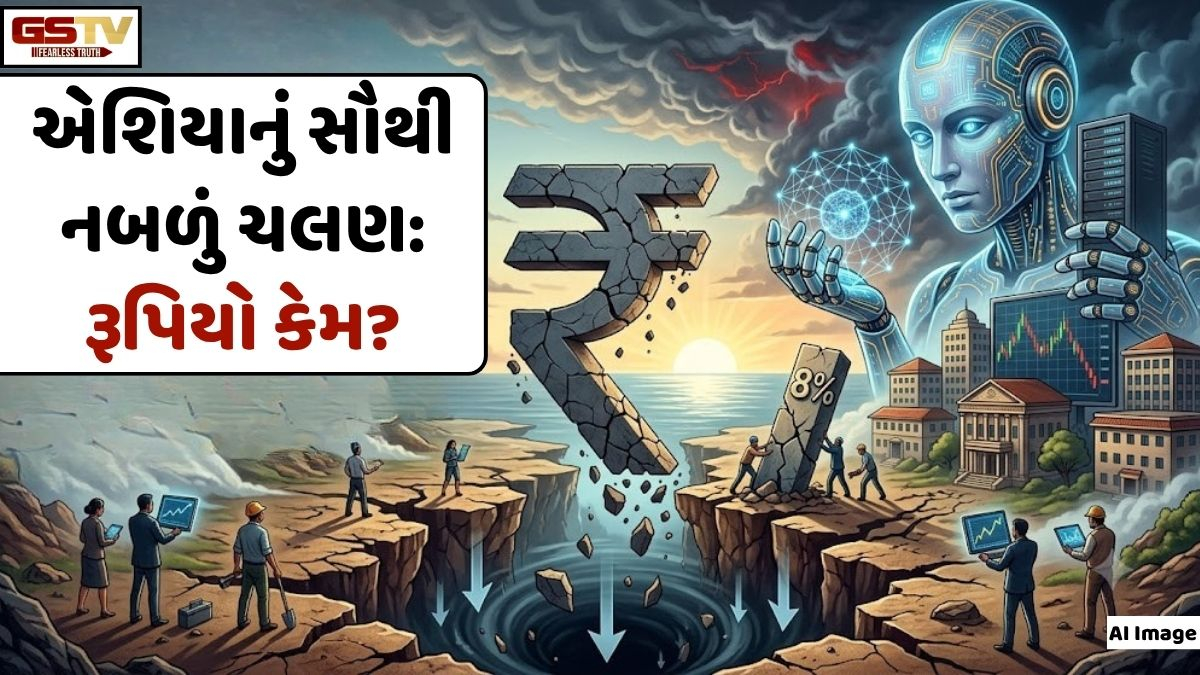
ગયા વર્ષે પણ રૂપિયો એશિયામાં સૌથી ખરાબ પ્રદર્શન કરનાર ચલણ હતું, જે ડોલર સામે ૬%થી વધુ ઘટયો હતો. દેશના નીતિ નિર્માતાઓએ તાજેતરમાં રૂપિયાને મજબૂત બનાવવા માટે ઘણા મહત્વપૂર્ણ પગલાંની જાહેરાત કરી હતી. રિઝર્વ બેંક ઓફ ઈન્ડિયા એ વિદેશમાંથી ઉધાર લેતી સરકારી કંપનીઓ માટે સબસિડી, બિન-નિવાસી ભારતીયો માટે ડોલર-આધારિત ડિપોઝિટ યોજનાનું નવું સંસ્કરણ અને બોન્ડ અને ઇક્વિટીમાં વિદેશી રોકાણને સરળ બનાવવા સહિતના પગલાંની જાહેરાત કરી હતી. સરકારે સરકારી બોન્ડમાં વિદેશી રોકાણો પર વ્યાજ અને મૂડી લાભ પર કર મુક્તિની પણ જાહેરાત કરી. આ જાહેરાતો મહત્વપૂર્ણ છે, પરંતુ શું તે અસરકારક રહેશે? તેમને શંકાની નજરે જોવાના કારણો છે.


પ્રથમ, એ સમજવું મહત્વપૂર્ણ છે કે રૂપિયાની નબળાઈ ફક્ત તાજેતરના મહિનાઓમાં પશ્ચિમ એશિયામાં તણાવને કારણે નથી. હકીકતમાં, ગયા વર્ષે, રૂપિયો એશિયામાં સૌથી ખરાબ પ્રદર્શન કરનાર ચલણ હતું, જે ડોલર સામે ૬%થી વધુ ઘટયો હતો. આ સૂચવે છે કે કંઈક બીજી રમત છે. એક સ્વાભાવિક પ્રશ્ન એ છે કે વિદેશી રોકાણકારો એવા અર્થતંત્રમાંથી ભંડોળ કેમ પાછું ખેંચી રહ્યા છે જે, તાજેતરના સત્તાવાર ડેટા અનુસાર, વિશ્વના અન્ય કોઈપણ મુખ્ય અર્થતંત્ર કરતાં ઝડપથી (લગભગ ૮%) વિકસી રહ્યું છે?
જવાબ બે આંચકાઓમાં રહેલો છે જેનો ભારત સામનો કરી રહ્યું છે. આ આંચકાઓ પર બહુ ઓછું ધ્યાન આપવામાં આવ્યું છે, પરંતુ તેમની અસર લાંબા ગાળાની રહેવાની અપેક્ષા છે. આ આંચકા શું છે, અને અર્થતંત્રે તેમની સાથે કેવી રીતે વ્યવહાર કરવો જોઈએ?


આમાંથી એકને 'ચીન આંચકો' કહી શકાય. અત્યાર સુધી, રોકાણકારોમાં એક સામાન્ય સર્વસંમતિ હતી કે ચીનમાંથી વૈશ્વિક ઉત્પાદનના સ્થળાંતરથી ભારતને ઘણો ફાયદો થશે. આ તર્ક યોગ્ય હતો. ૨૦૦૮થી, ભારતનું કુલ સ્થાનિક ઉત્પાદન (જીડીપી) ચાર ગણું વધી ગયું છે, લગભગ ૧ ટ્રિલિયન ડોલરથી લગભગ ૪ ટ્રિલિયન ડોલર થયું છે. આનાથી એવી માન્યતા મજબૂત થઈ છે કે દેશમાં ઉત્પાદન આધાર અને વિશાળ ગ્રાહક બજાર બંને છે.
જોકે, અપેક્ષા મુજબ વસ્તુઓ થઈ નથી. પ્રથમ, ચીનમાંથી બહાર જતી કંપનીઓની સંખ્યા અપેક્ષા કરતા ઓછી રહી છે. ચીન હજુ પણ વૈશ્વિક ઉત્પાદન કેન્દ્ર છે અને નવા ક્ષેત્રોમાં પ્રભુત્વ મેળવી રહ્યું છે જ્યાં તેની અગાઉ નોંધપાત્ર આંતરરાષ્ટ્રીય હાજરીનો અભાવ હતો. વધુમાં, ચીનમાંથી બહાર જતી મેન્યુફેક્ચરિંગ નોકરીઓ ભારતમાં સ્થળાંતરિત થઈ નથી. હકીકતમાં, ભારતમાં કુલ વિદેશી પ્રત્યક્ષ રોકાણ (એફડીઆઈ) ૨૦૦૮માં જીડીપીના ૩.૬ ટકાથી ઘટીને ૨૦૨૪માં ૧ ટકાથી ઓછું થઈ ગયું છે. ચાઇના+૧ શિફ્ટથી પૂર્વ એશિયાને સૌથી વધુ ફાયદો થયો છે, ખાસ કરીને વિયેતનામ, જ્યાં એફડીઆઈનું પ્રમાણ ૫ ટકાથી વધુ થઈ ગયું છે.
જ્યારે વિદેશી કંપનીઓ ભારતમાં રોકાણ કરવામાં ખચકાટ અનુભવી રહી છે, ત્યારે ભારતીય કંપનીઓ વિદેશમાં તેમનું રોકાણ વધારી રહી છે. છેલ્લા બે વર્ષમાં, આઉટબાઉન્ડ રોકાણ બમણું થયું છે. ૨૦૨૫-૨૬માં તે આશરે ૧૫ બિલિયન ડોલરથી વધીને ૩૦ બિલિયન ડોલરથી વધુ થઈ ગયું છે, જ્યારે સ્થાનિક રોકાણ સુસ્ત રહે છે. બીજા શબ્દોમાં કહીએ તો, ભારત વિદેશી કે સ્થાનિક કંપનીઓ માટે પોતાને આકર્ષક ઉત્પાદન સ્થળ તરીકે રજૂ કરવામાં નિષ્ફળ રહ્યું છે.
દેશના અર્થતંત્રને બીજો મોટો આંચકો આર્ટિફિશિયલ ઇન્ટેલિજન્સ (એઆઈ) છે. દેશના મુખ્ય માહિતી ટેકનોલોજી (આઈટી) ક્ષેત્ર માટે એઆઈ ખતરો છે. ભારતની સોફ્ટવેર ક્ષમતાઓ હોવા છતાં, તે એઆઈ પ્લેટફોર્મ વિકસાવવા અને વૈશ્વિક એઆઈ વિકાસને આકાર આપવામાં અમેરિકા અને ચીનથી ઘણું પાછળ છે. છેલ્લા એક વર્ષમાં નિફ્ટી આઈટી ઇન્ડેક્સમાં આશરે ૨૨%નો ઘટાડો થયો છે.
એકસાથે લેવામાં આવે તો, આ બે આંચકાઓએ ભારતની આર્થિક વૃદ્ધિ વાર્તામાં નબળાઈઓ છતી કરી છે. જો ઉત્પાદન અને આઈટી સેવાઓ (ભારતના બે મુખ્ય આર્થિક વિકાસ એન્જિન) દબાણ હેઠળ હોય, તો ટકાઉ અને ઝડપી આર્થિક વિકાસ કેવી રીતે શક્ય બનશે? ચીન, દક્ષિણ કોરિયા અને તાઇવાન એ છે હાર્ડવેર અને ઇલેક્ટ્રિક વાહનો જેવા નવા યુગના ઉદ્યોગોમાં મૂલ્ય શૃંખલાને આગળ વધારવા અને વૈશ્વિક સ્તરે હાજરી સ્થાપિત કરવાની તેમની ક્ષમતા સાબિત કરી છે. જો કે, ભારતના ઉત્પાદન ક્ષેત્રે હજુ સુધી આટલું પરિવર્તન જોયું નથી.
આનો સીધો અર્થ એ છે કે ભારતના આર્થિક વિકાસ માટેની અપેક્ષાઓ ઓછી થઈ ગઈ છે, અને એફડીઆઈ અને પોર્ટફોલિયો રોકાણ એટલા ઓછા થઈ ગયા છે કે તે સામાન્ય ચાલુ ખાતાની ખાધને આવરી લેવા માટે પણ પૂરતા નથી. આનો અર્થ એ છે કે તાજેતરમાં જાહેર કરાયેલા પગલાંથી ડોલરનો પ્રવાહ નજીકના ભવિષ્યમાં આ સમસ્યાનો ઉકેલ લાવે તેવી શક્યતા નથી.


